このエリアにHTML要素を追加する
2026/09/18
★音声解説付き
「今買って、あとで払う」と財布が緩みやすい?後払い決済から考えるお金の心理
#お金の勉強


※本音声は、記事をもとにAIを活用して制作しています。一部、発音やイントネーション、漢字の読み方が不自然または正確でない場合がありますので、あらかじめご了承ください。
0:00 / 0:00
再生速度(倍):
「数千円だから大丈夫」と思って後払いを何度か使ったら、翌月の請求額を見て驚いた。
そんな経験がある人もいるのではないでしょうか。
後払い決済は、商品を先に受け取り、代金を後から支払える便利な仕組みです。ただし、商品を手に入れるタイミングと、お金を支払うタイミングが離れるという特徴があります。
この時間差は、買い物の判断にも影響する可能性があります。
行動経済学で知られる「現在バイアス」という考え方から見ると、目の前の商品を魅力的に感じる一方、将来の支払いを軽く捉えてしまうことがあるからです。
今回は後払い決済の仕組みとともに、「なぜ後払いだと財布が緩みやすいのか」をお金の心理から考えてみましょう。
1.後払い決済・BNPLの仕組み
後払い決済とは、その名前のとおり、商品やサービスの提供を受けた後に代金を支払う決済方法です。
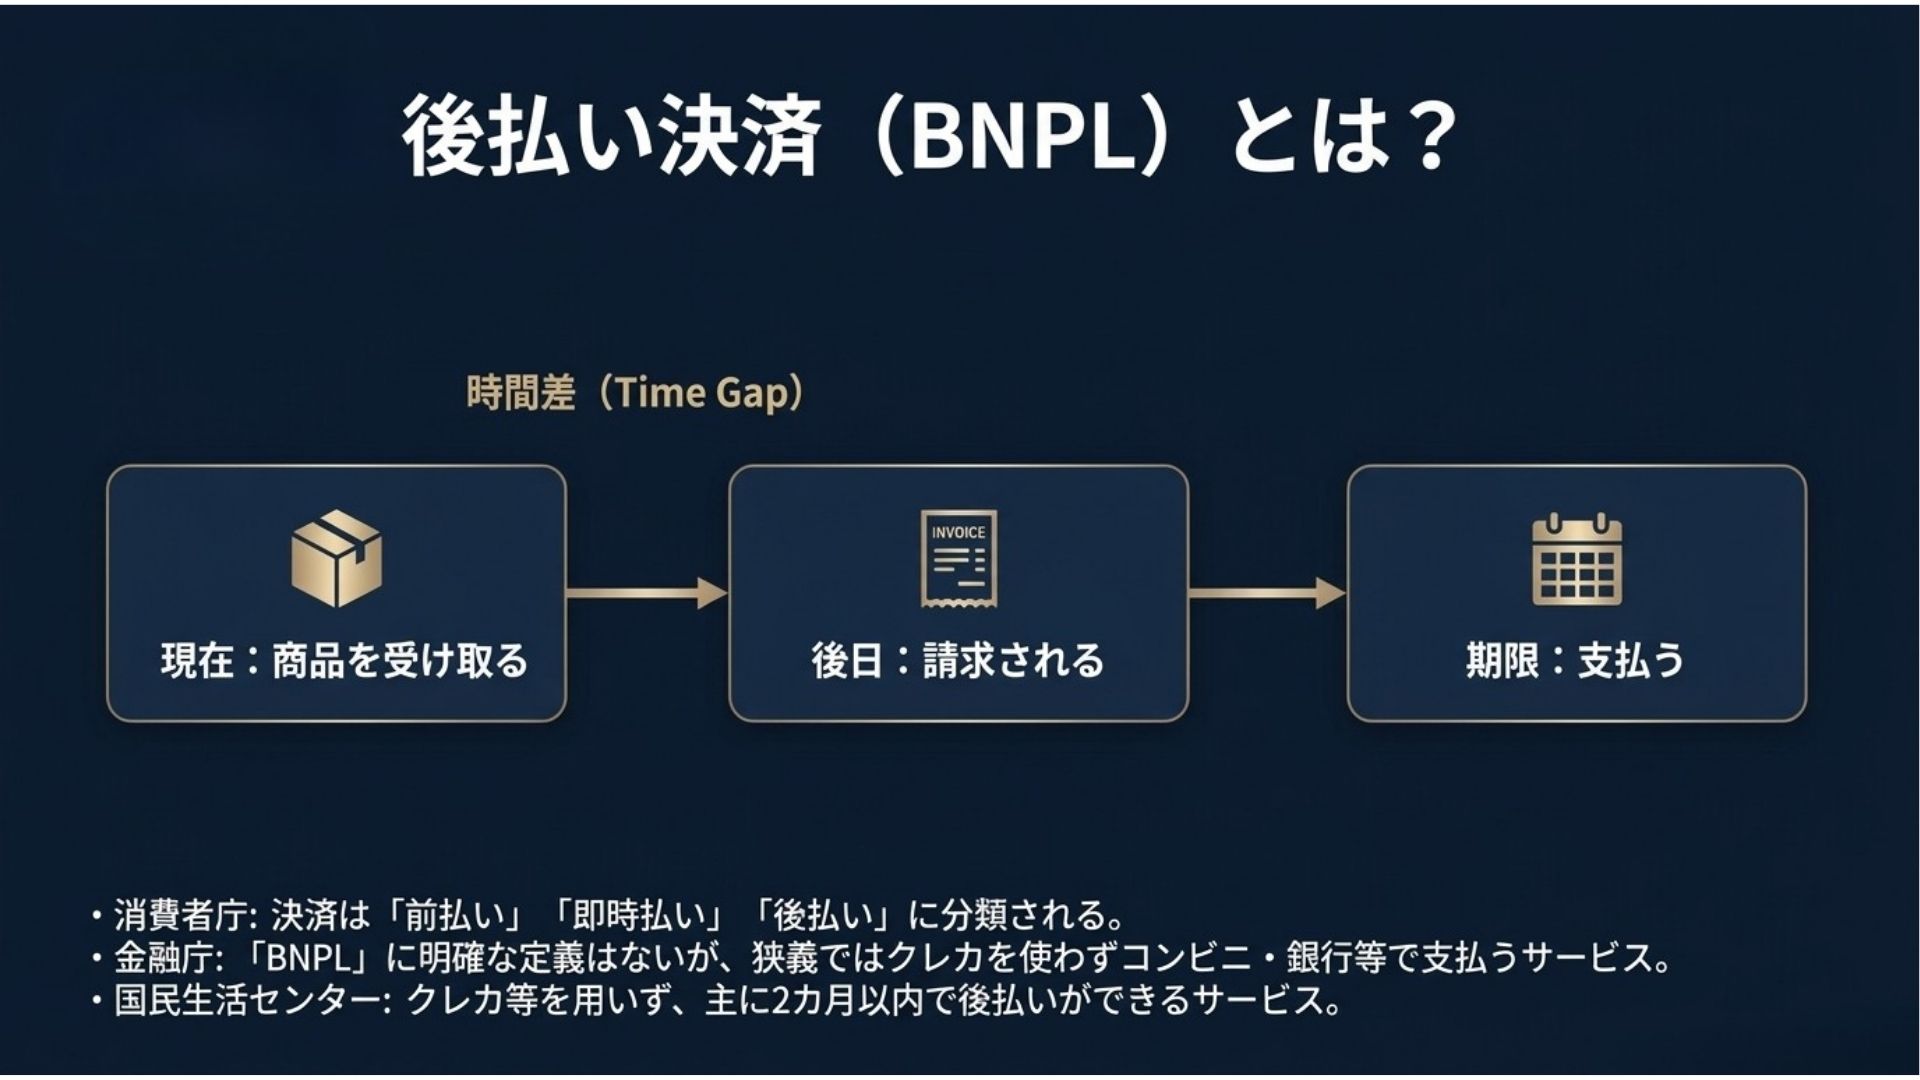
消費者庁は決済方法を「前払い」「即時払い」「後払い」に分類しており、クレジットカードやキャリア決済などを後払いの例として挙げています。
近年よく聞く「BNPL」も、後払い決済に関連して使われる言葉です。
BNPLは「Buy Now, Pay Later」の略で、直訳すれば「今買って、後で払う」。
ただし、BNPLという言葉に統一された明確な定義があるわけではありません。
金融庁の資料では、狭義でクレジットカードなどを使わずに商品を購入し、後日送られる請求書に基づいてコンビニや銀行などで支払う後払い決済サービスを指すと整理しています。
また、国民生活センターが2025年7月に公表した資料では、主にECサイトで利用される「クレジットカード等を用いず、2カ月以内での後払いができるサービス」を後払い決済サービスとして取り上げています。
たとえば、5,000円の商品をネット通販で購入したとしましょう。
デビットカードなどの即時払いでは、原則として購入時に銀行口座から代金が引き落とされます。
一方、後払いでは、
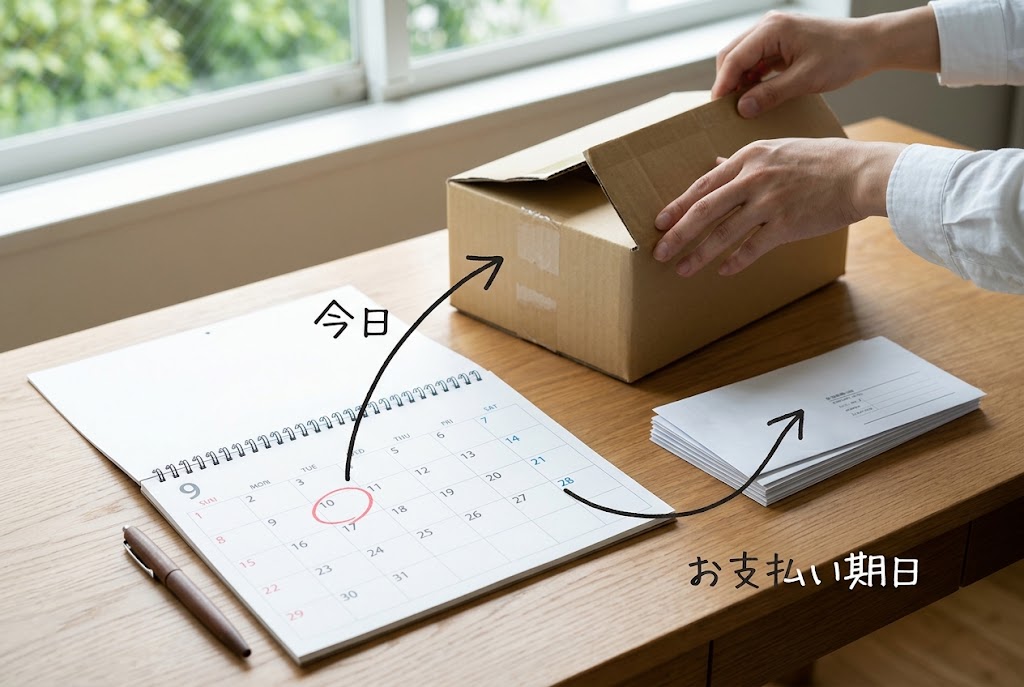
商品を受け取る → 後日請求される → 期限までに支払う
という時間差が生まれます。
商品を先に受け取れることや、販売業者にクレジットカード番号などを伝えずに利用できることは、後払い決済の利便性の一つです。
ただ、この「時間差」が、お金の使い方にも影響する可能性があります。
2.後払いと行動経済学「現在バイアス」の関係
「今日5,000円払って、この商を買う」
「今日この商品を手に入れて、5,000円は来月払う」
支払う金額が同じ5,000円なら、大きな違いがないように見えるかもしれません。
ところが、人は時間をまたいだ価値を、いつも同じように評価するとは限りません。
ここで関係するのが、行動経済学の「現在バイアス」です。
厚生労働省の「健康日本21アクション支援システム」では、現在バイアスを「現在の価値を高く評価し、将来の価値を低く見積もる」傾向と説明しています。
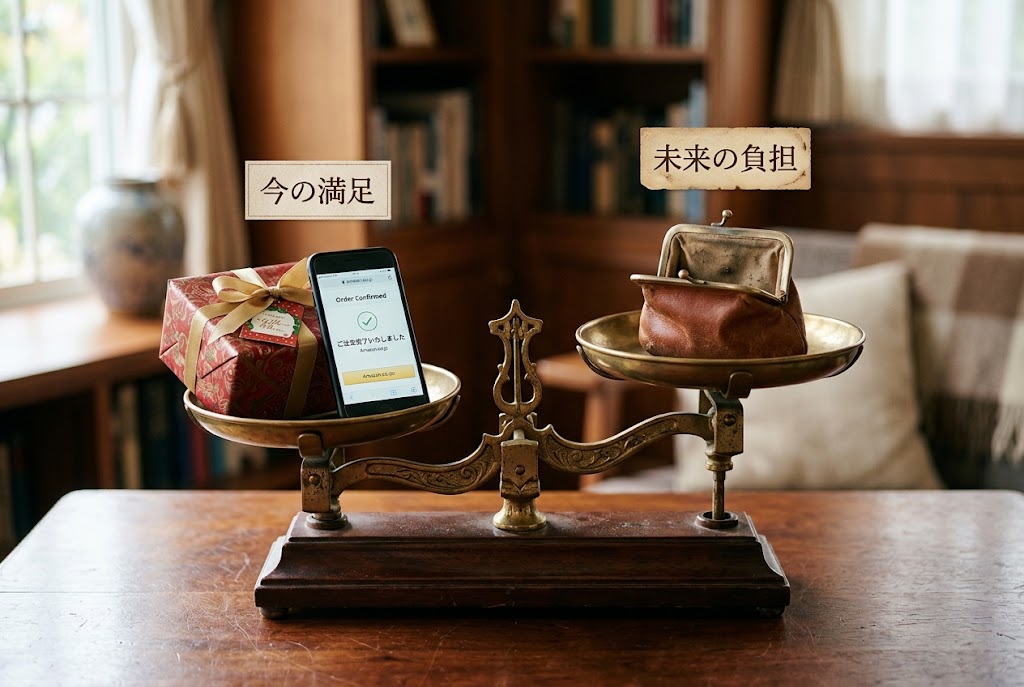
たとえば、
- おいしいものを今食べたい
- 運動は明日から始めよう
- 貯金は来月からすればいい
と考えてしまうのも、目の前の満足と将来の利益を比べたとき、現在を優先しやすい例として考えることができます。
これを買い物に置き換えてみましょう。
後払いでは、商品を手に入れるタイミングと、実際にお金が出ていくタイミングが離れます。
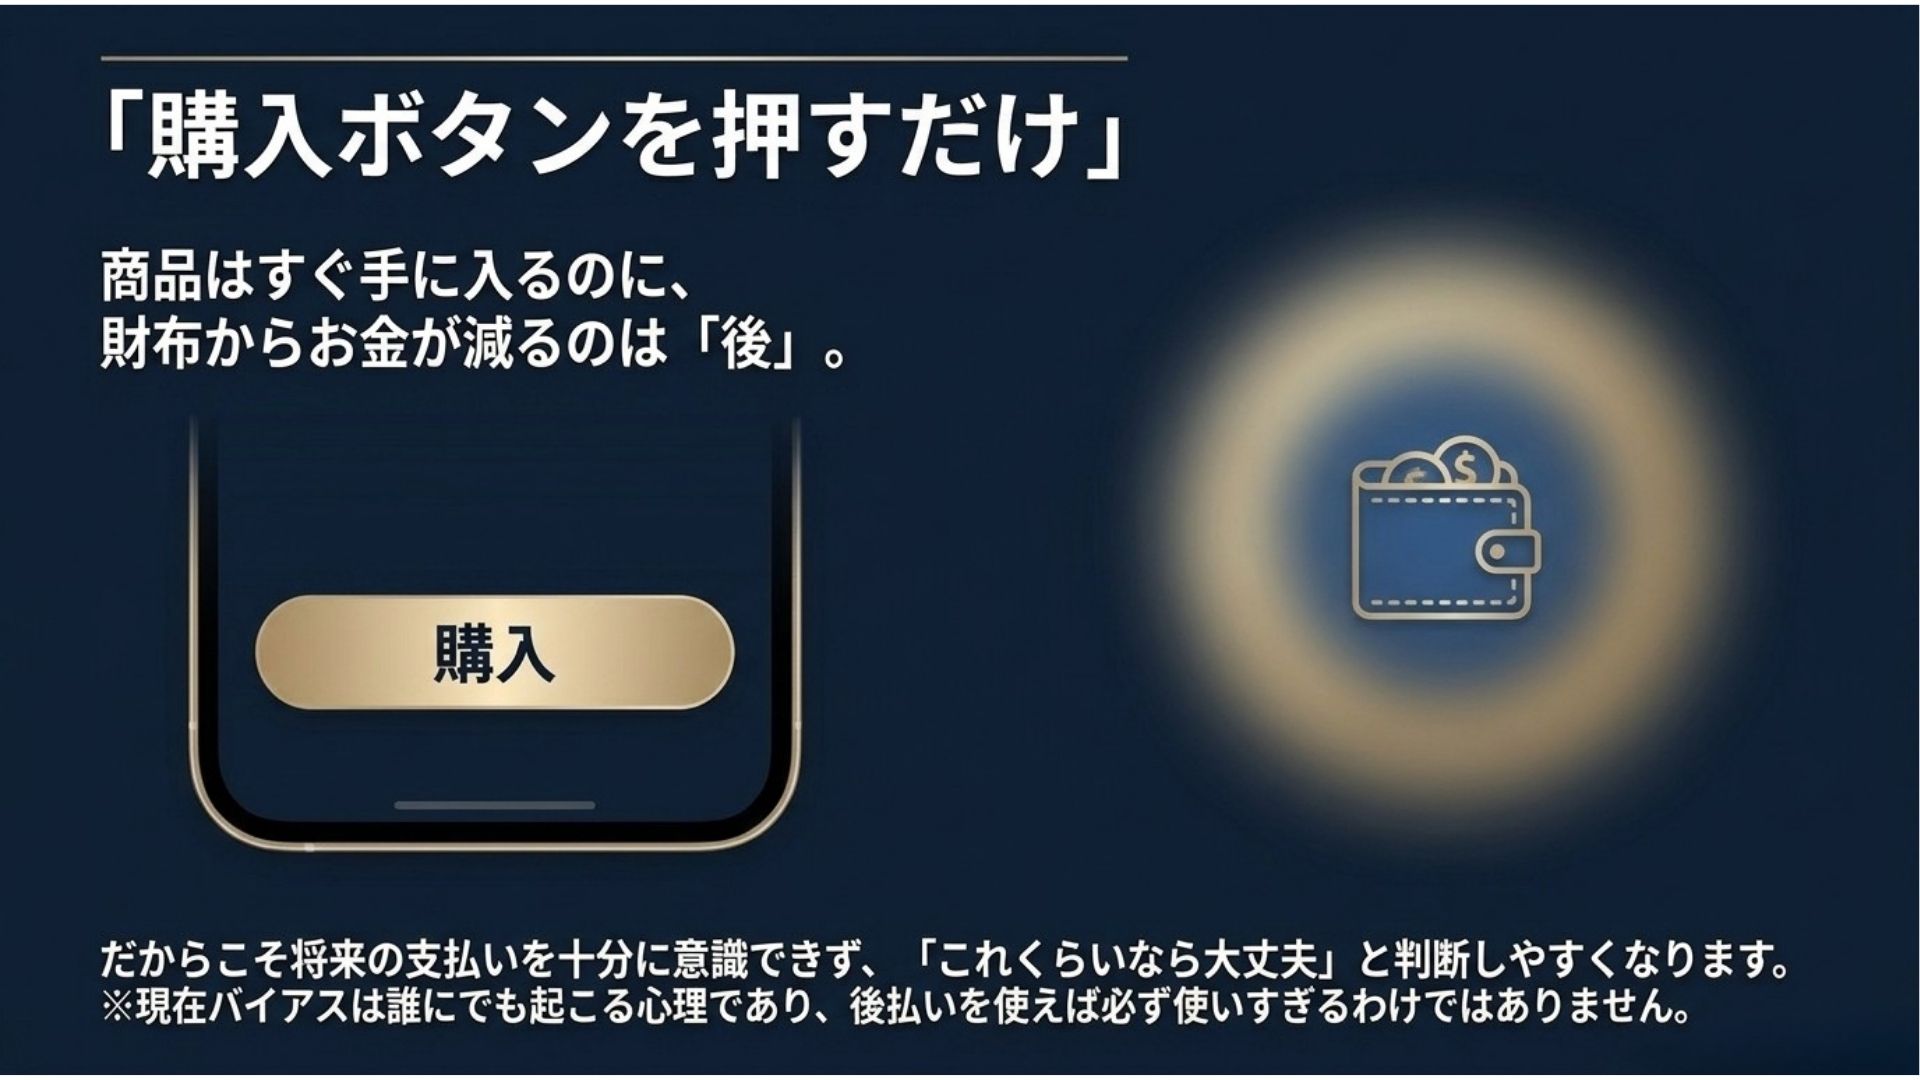
「今すぐ手に入る」というメリットは具体的です。商品は画面に表示され、購入ボタンを押せば注文できます。
一方、実際に代金が口座や財布から出ていくのは後です。
そのため、購入時点では将来の支払いを十分に意識できず、「これくらいなら大丈夫」と判断しやすくなることがあります。
ただし、現在バイアスは後払いを利用する人だけに起こる心理ではありません。 人の意思決定全般にみられる傾向であり、後払いを利用すれば必ず使いすぎるという意味でもありません。
計画的に利用できる人もいます。
後払いを考えるうえで重要なのは、「商品を手に入れる時点と、お金を支払う時点が離れていることを意識する」ことです。
3.少額払いも積もれば山となる
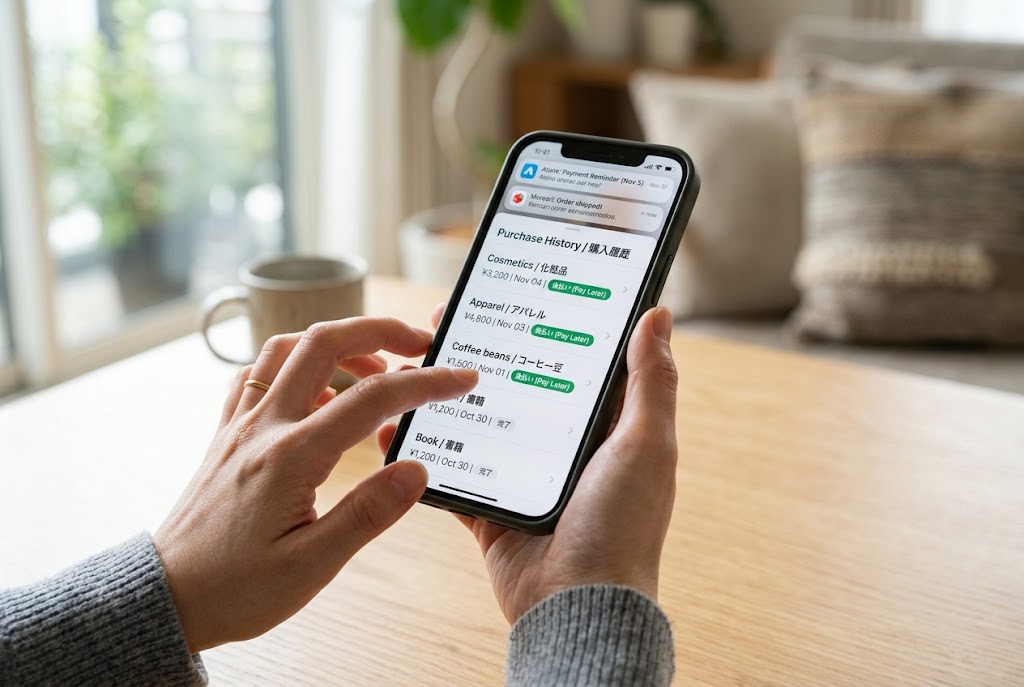
後払いで注意したいのは、高額な買い物だけではありません。
1回あたりの金額が小さい買い物を繰り返しているときほど、合計額を意識することが大切です。
たとえば、
- 洋服 4,800円
- 日用品 2,500円
- コスメ 3,200円
- 雑貨 2,800円
- 食品 3,500円
をそれぞれ後払いで購入したとします。
一つひとつを見ると、それほど大きな買い物には感じないかもしれません。
しかし合計すると、
16,800円
です。
購入するたびに口座残高が減る決済方法なら、「今月はかなり使ったな」と気づくきっかけになります。
ところが後払いでは、購入時点では銀行口座や財布の現金が減らない場合があります。
すると、
「まだお金は残っている」
という感覚と、
「すでに支払うことが決まっているお金」
との間にズレが生まれます。
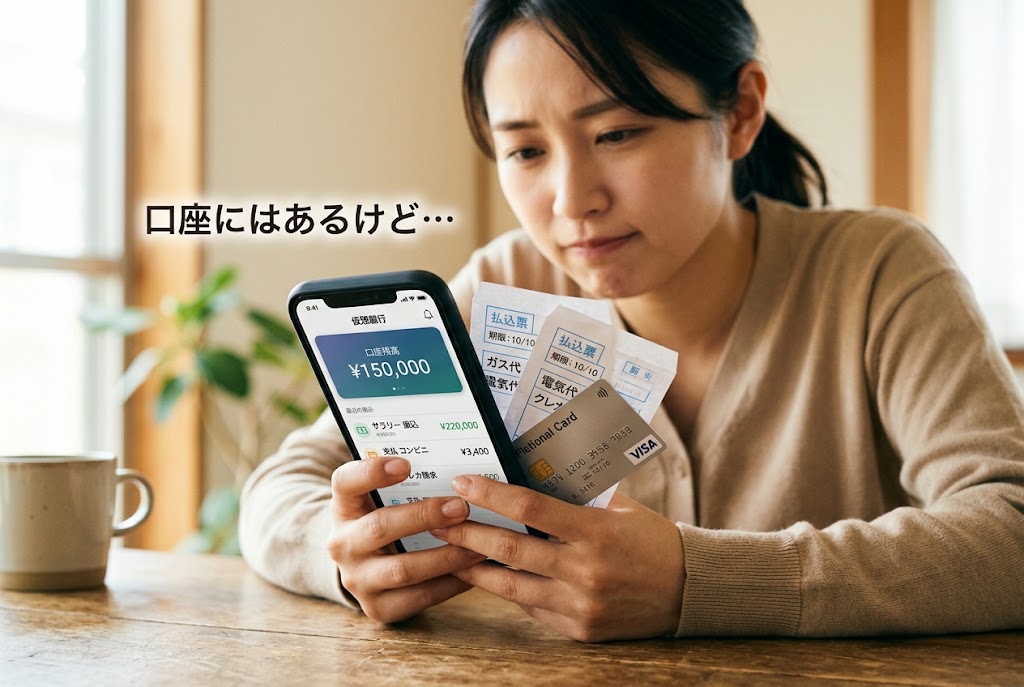
ここが家計管理では重要です。
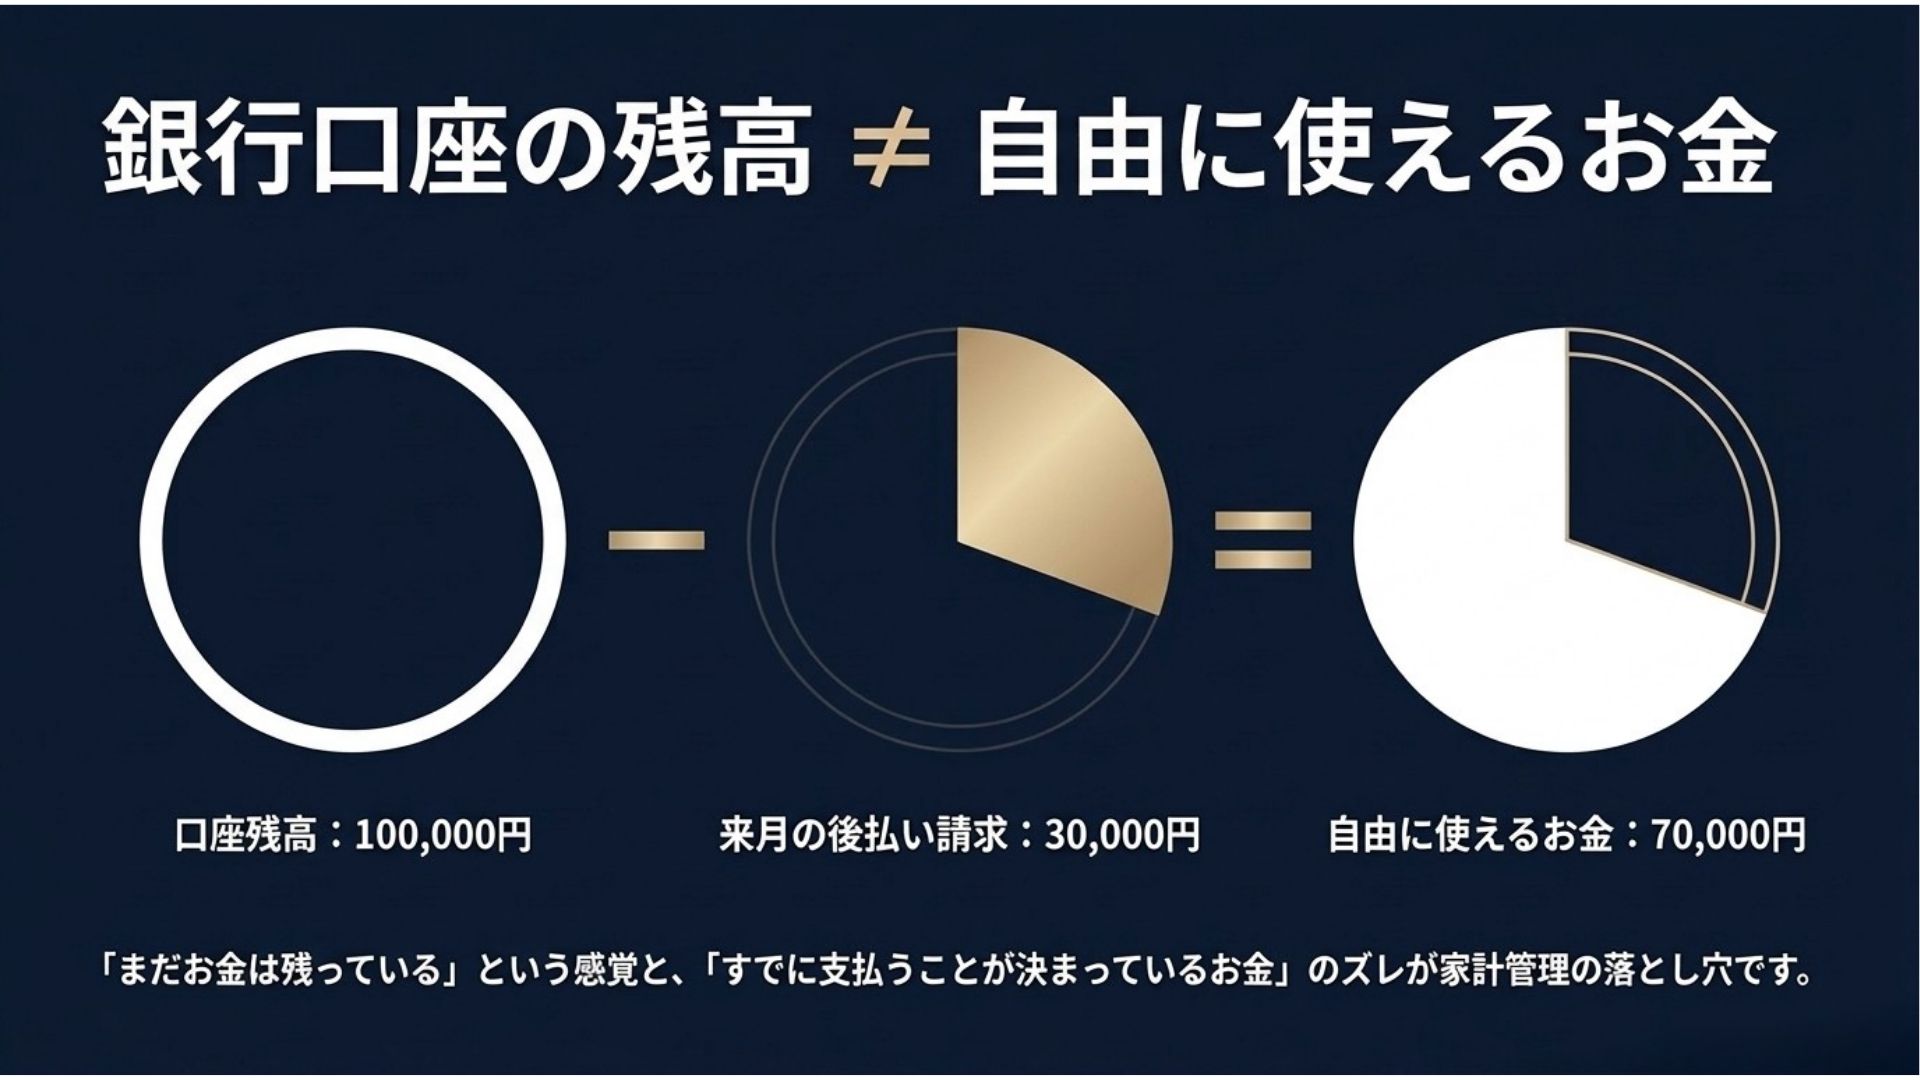
口座に10万円あることと、10万円を自由に使えることは同じではありません。
すでに翌月3万円の後払い請求が予定されているなら、その3万円は口座に残っていても、将来の支払いに充てる必要があります。
後払いの利用額を確認せず、目の前の口座残高だけを基準に買い物を続ければ、支払日になって初めて「こんなに使っていたのか」と気づくことがあります。
後払いについて考えるときは、「後払いだから危険」と単純化するより、支出を認識するタイミングと、実際にお金が出ていくタイミングがずれることに注目したほうが分かりやすいでしょう。
4.クレジットカード・分割払い・後払い決済の違い
後払いについて考えていると、「クレジットカードも後から払うのだから同じでは?」という疑問が出てきませんか?
広い意味では、クレジットカードも後払いの一種です。消費者庁も、後払いの例としてクレジットカードやキャリア決済を挙げています。
一方、「BNPL」「後払い決済サービス」という言葉は、より狭い意味で使われることがあります。
違いを整理してみましょう。
クレジットカードの一括払い
カード会社が加盟店に代金を支払い、利用者は決められた支払日にまとめてカード会社へ支払います。
購入時と実際の支払いに時間差があります。
分割払い
購入代金を複数回に分けて支払う方法です。
たとえば12万円の商品を4万円ずつ3回に分けて支払う、といった形です。支払回数などによっては手数料が発生します。
BNPL・後払い決済サービス
狭義では、クレジットカードを使わず、購入後にコンビニや銀行などで代金を支払う仕組みなどを指します。
国民生活センターが取り上げている国内の後払い決済サービスには、クレジットカードなどを用いず、2カ月以内で後払いができるサービスがあります。
注意
ここで注意したいのは、「後払い」「BNPL」という名称だけで、すべてのサービスを同じ仕組みだと考えないことです。
支払期限、利用条件、手数料、利用できる金額、支払方法などはサービスによって異なります。
また、割賦販売法では支払期間や取引形態などによって規制の対象が異なります。
実際に利用するときは「後払いだからこういうルールだろう」と判断せず、それぞれのサービスの利用条件を確認することが重要です。
5.後払いで意識したいポイント
後払いを上手に使うために重要なのは、後払いそのものを避けることではありません。
買う瞬間だけではなく、支払うときまで含めて考えることです。
たとえば1万円の商品を後払いで購入するとき、
「1万円まで利用できるから買える」
ではなく、
「支払日に1万円を出しても、家賃や食費などに困らないか」
と考えます。
つまり、
利用可能額=使ってよい金額 ではありません。
サービス上利用できる金額と、自分の家計が無理なく負担できる金額は別だからです。
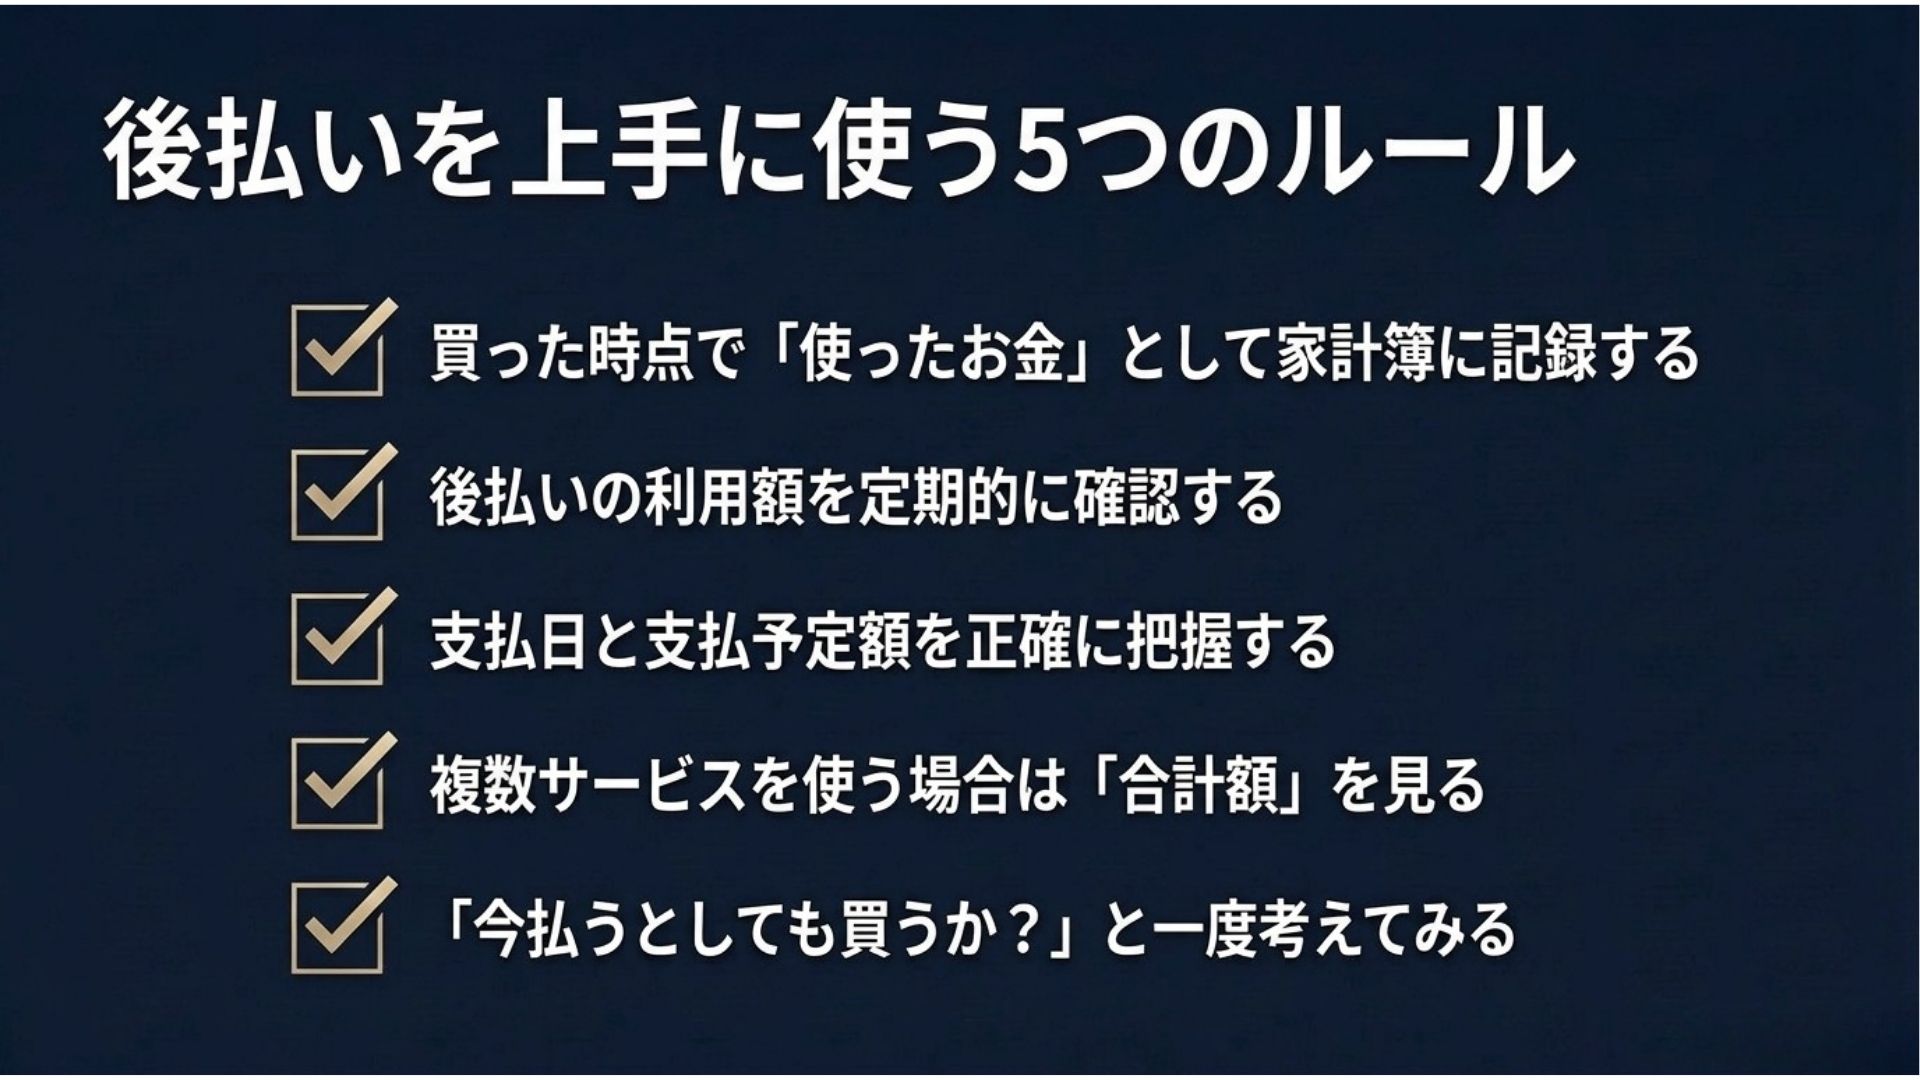
特に最後の問いは、現在バイアスを意識するうえでも分かりやすいでしょう。
「支払いは来月だから」と考えるのではなく、「もし今日、同じ金額を払うとしても欲しいだろうか?」と考えてみる。
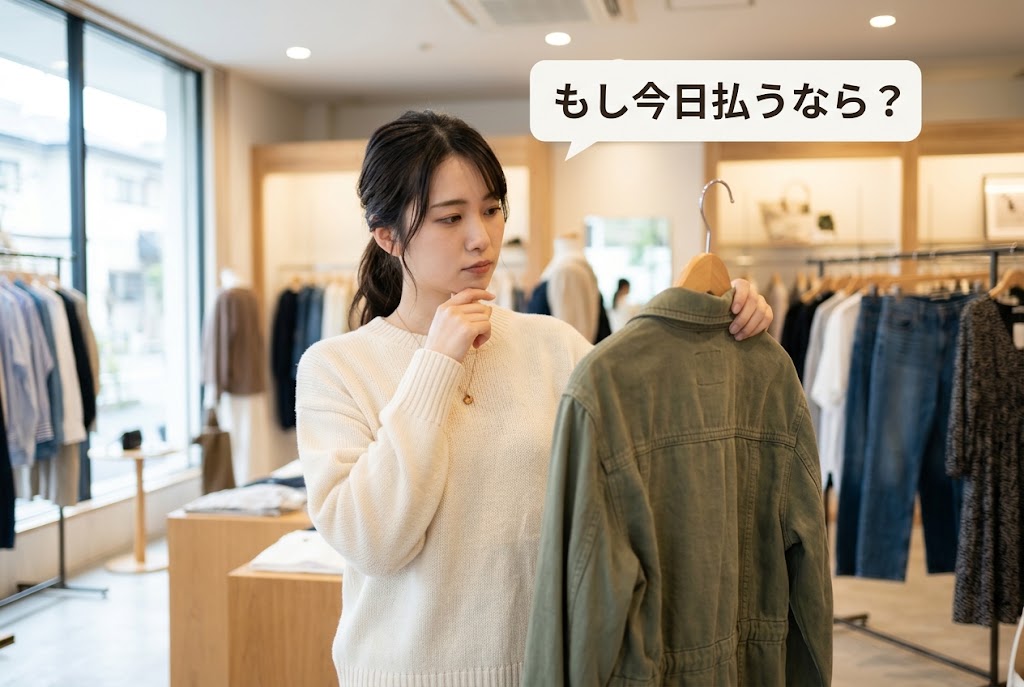
購入と支払いをいったん同じ時間軸に戻して考えることで、その買い物が自分にとって本当に必要なのかを見直すきっかけになります。
後払いをめぐるトラブルにも注意
後払い決済については、家計管理だけでなく消費者トラブルにも注意が必要です。
国民生活センターは2025年7月、「増加し続ける後払い決済サービスが関連する消費者トラブル」と題する注意喚起を公表しました。
消費者から寄せられた悪質商法や製品トラブルなどの相談情報を蓄積するシステムPIO-NETに登録された「後払い決済サービスが関連する相談のうち、販売方法に問題がある件数」は、以下のとおり年々増加しています。
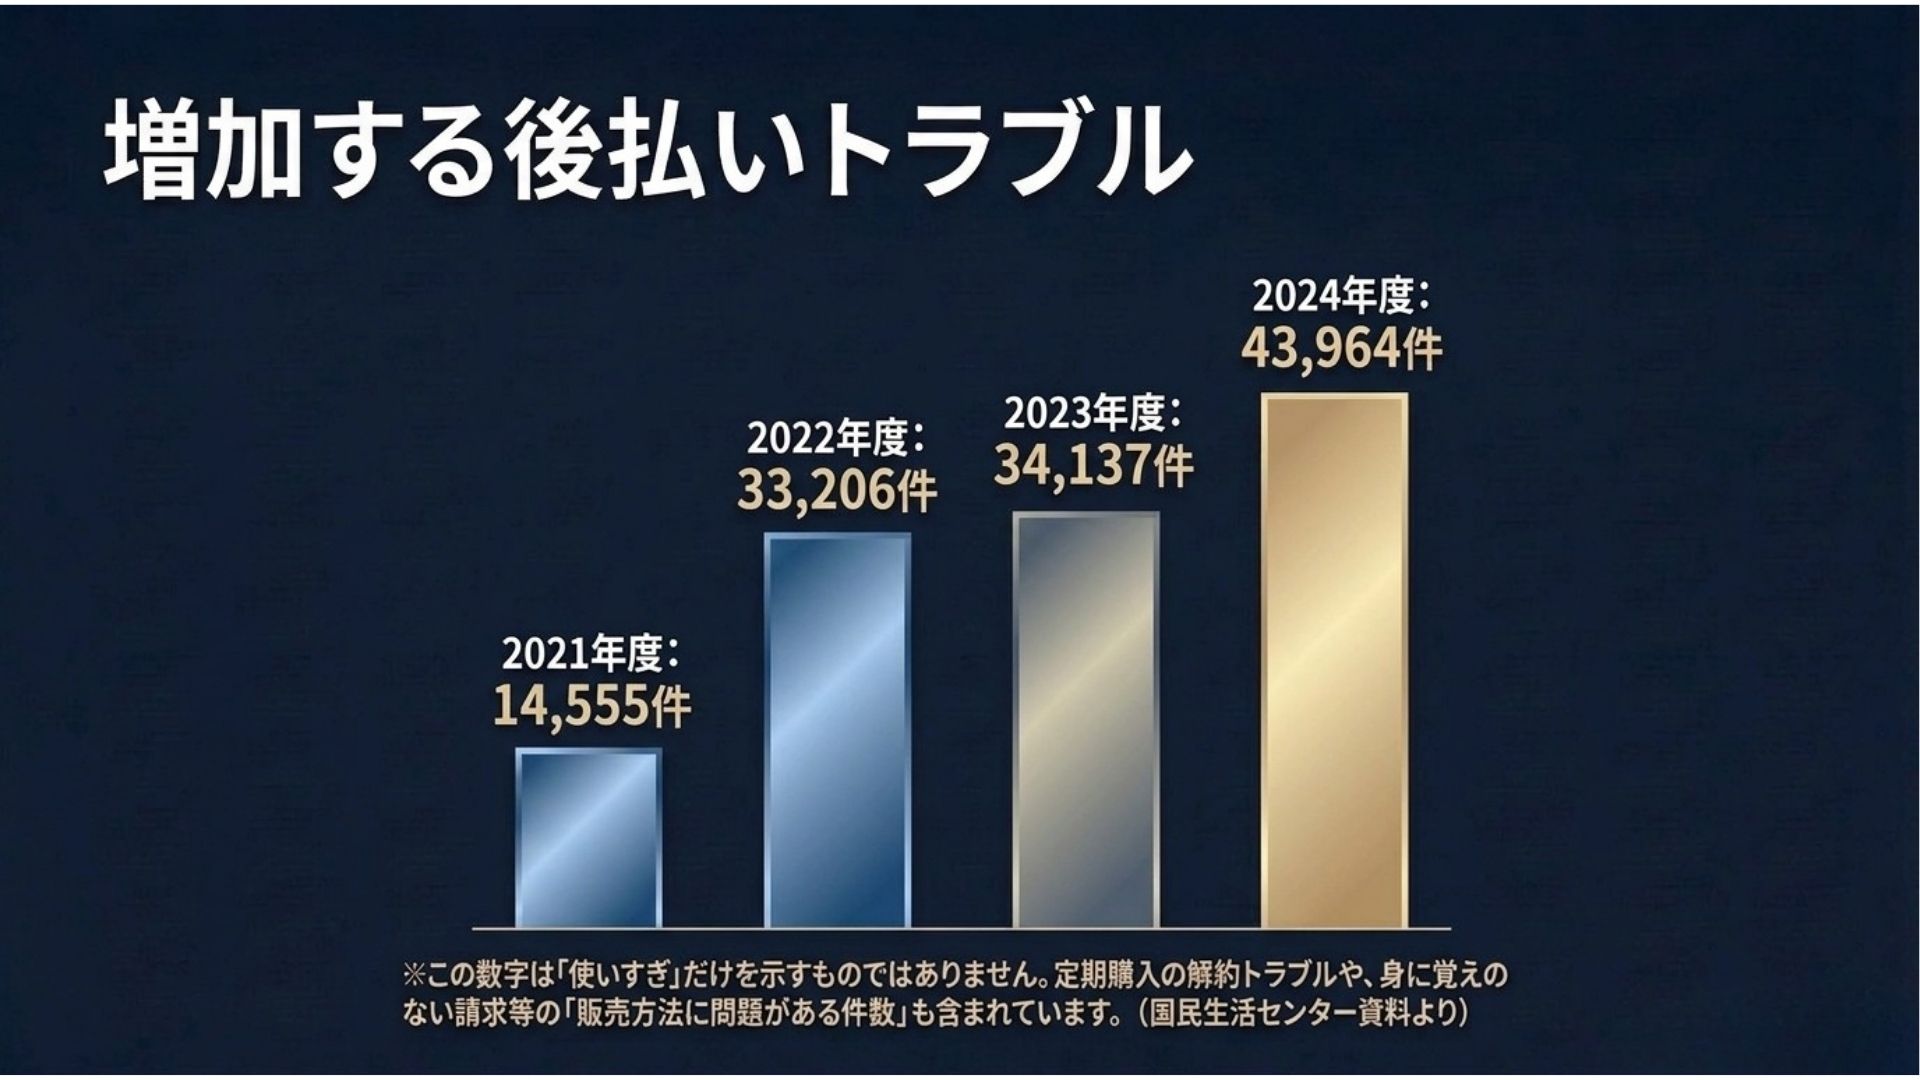
ただし、この数字は「後払いを使いすぎた人の件数」を示すものではありません。
国民生活センターが紹介している相談には、定期購入を解約したのに請求が続いたケースや、購入した覚えのない商品の代金を請求されたケースなども含まれています。
つまり、
「後払い利用者が現在バイアスによって使いすぎた結果、相談が増えている」
と結論づけることはできません。
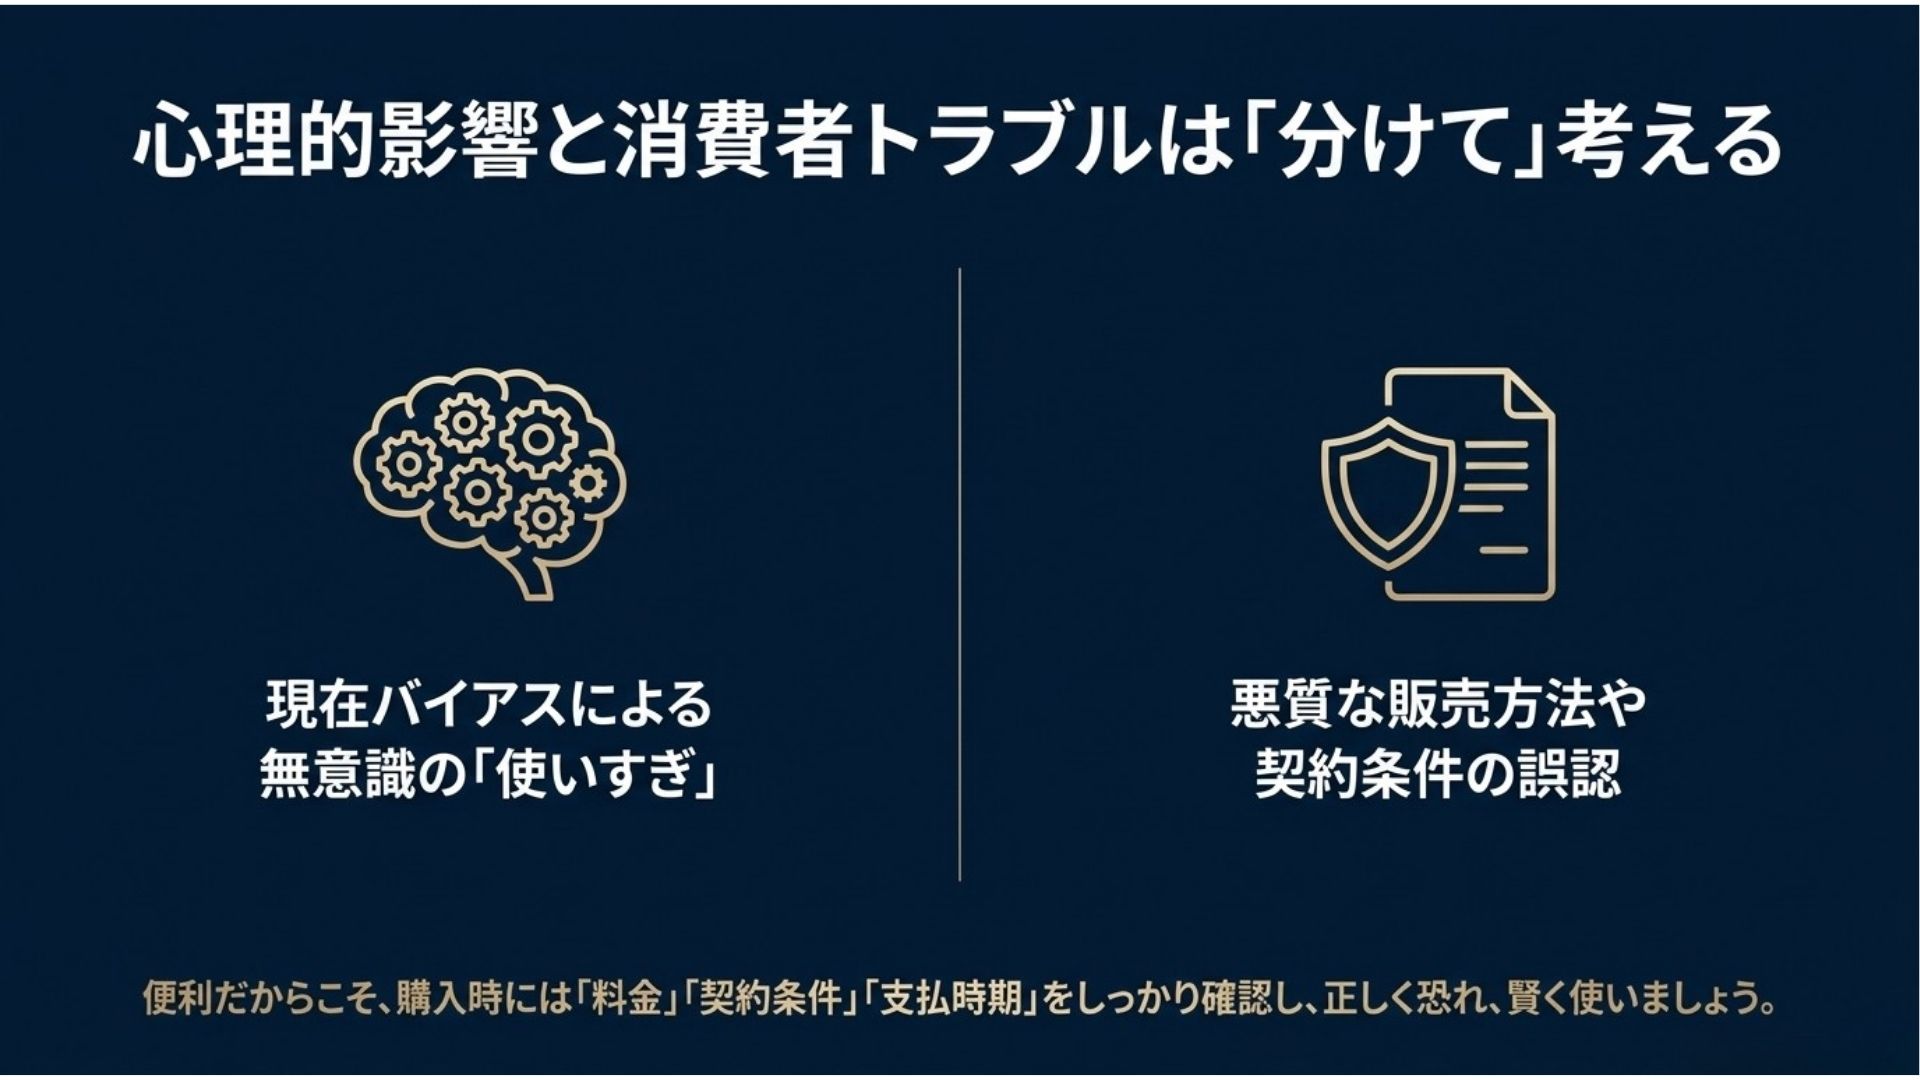
後払いをめぐる消費者トラブルと、支払いの時間差が意思決定に与える心理的な影響は、分けて考える必要があります。
そのうえで、便利な決済手段だからこそ、購入時には料金や契約条件、支払時期まで確認しておくことが大切です。
まとめ
後払い決済やBNPLは、商品を先に受け取り、代金を後から支払える便利な仕組みです。
ただし、購入と支払いのタイミングが離れるため、買った瞬間には支払いの負担を実感しにくいことがあります。
行動経済学の「現在バイアス」で考えると、人には現在の価値を高く評価し、将来の価値を低く見積もる傾向があります。
もちろん、後払いを使えば必ず使いすぎるわけではありません。
大切なのは、「今の口座残高」だけではなく、「これから支払う予定のお金」まで含めて家計を見ることです。
買えるかどうかではなく、払えるかどうか。
後払いを利用するときこそ、支払日の自分の財布まで想像してみましょう。
後払い決済に関するQ&A
Q1. BNPLとは何ですか?
A. BNPLは「Buy Now, Pay Later」の略で、「今買って、後で払う」という意味です。
統一された明確な定義があるわけではありませんが、狭義では、クレジットカードなどを使わずに商品を購入し、後からコンビニや銀行などで代金を支払う後払い決済サービスなどを指します。
Q2. 後払いだと、なぜ使いすぎやすくなるのですか?
A. 理由の一つとして考えられるのが「現在バイアス」です。
人には現在の価値を高く評価し、将来の価値を低く見積もる傾向があります。後払いでは商品を先に手に入れられる一方、実際にお金が出ていくのは後になるため、購入時に将来の支払いを軽く捉えてしまうことがあります。
ただし、後払いを利用すれば必ず使いすぎるという意味ではありません。
Q3. 後払いとクレジットカードは何が違うのですか?
A. 広い意味では、クレジットカードも後払いの一種です。
一方、BNPLや後払い決済サービスという言葉は、クレジットカードを使わず、購入後にコンビニや銀行などで支払うサービスを指して使われることがあります。支払方法や期限、手数料などはサービスによって異なるため、利用条件を個別に確認することが大切です。
【注意事項】
- 本記事に掲載する情報については、正確性・完全性の確保に努めておりますが、その内容を保証するものではありません。
- 本記事は、資産運用やFX取引に関する一般的な情報提供を目的としており、特定の取引手法やサービスの利用を推奨・勧誘するものではありません。
- 投資に関する最終的な判断は、お客様ご自身の責任において行っていただきますようお願いいたします。
なお、本記事の閲覧または利用により生じたいかなる損害についても、著者および株式会社アイネット証券は一切の責任を負いかねます。
著者プロフィール

Mr.X
飲食から金融まで多彩な現場を渡り歩く、猪突猛進なアイネット証券の社員。データと歴史から知恵を拾い集め、難しい投資話を「面白く、深く」紐解くことをモットーとする。