このエリアにHTML要素を追加する
2026/11/06
★音声解説付き
日銀が株を売るって本当?ETF売却の理由と株価への影響を解説
#投資信託_ETF
#お金の勉強


※本音声は、記事をもとにAIを活用して制作しています。一部、発音やイントネーション、漢字の読み方が不自然または正確でない場合がありますので、あらかじめご了承ください。
0:00 / 0:00
再生速度(倍):
この記事でわかること
「日銀が株を売る」と聞いて、なぜ日銀が株を持っているのか不思議に思いませんか。
日銀は金融緩和のためにETFを買い入れてきましたが、2026年10月、2027年1月から売却ペースを引き上げると決めました。なぜ売るのか、株価にどのような影響があるのか。その理由と仕組みをわかりやすく解説します。
1.日銀が保有する「ETF」とは
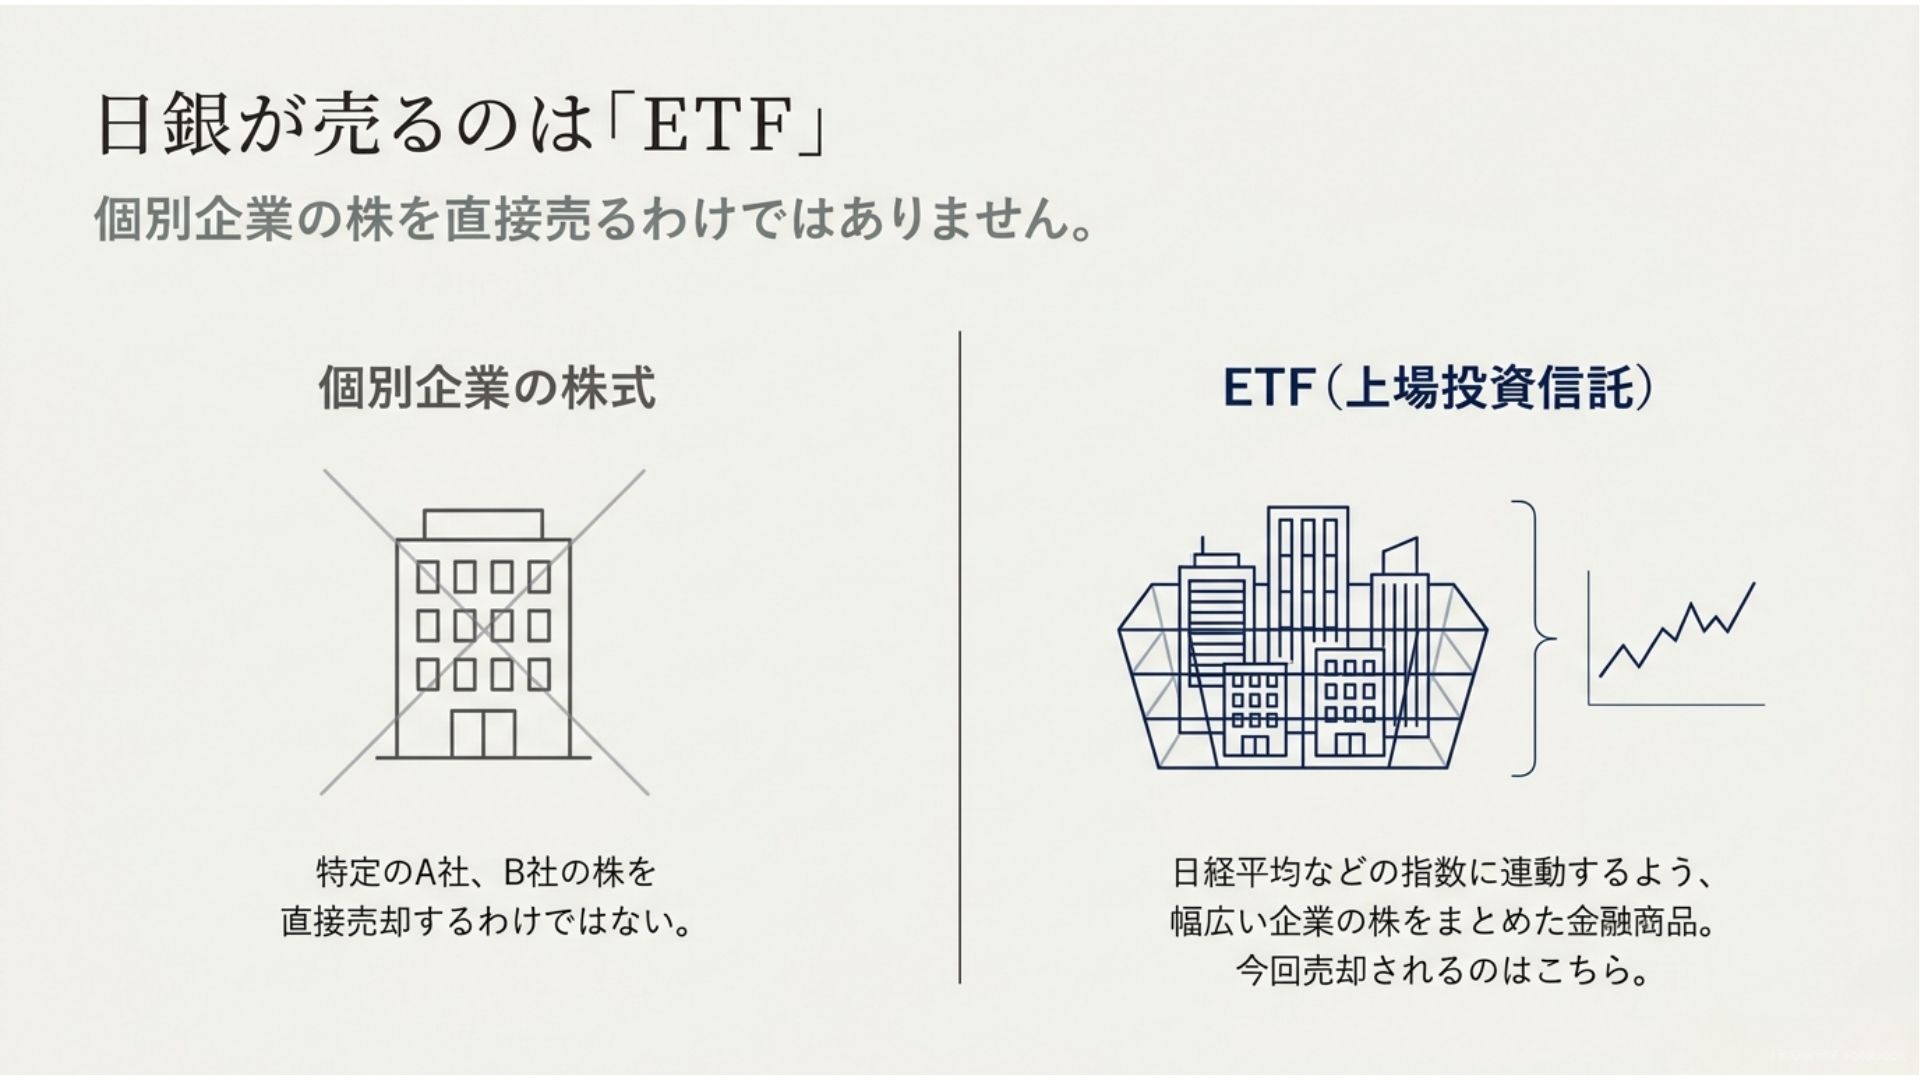
まず押さえたいのは、日銀が今回売却する対象は、企業の株式そのものではなく「ETF(上場投資信託)」だということです。
ETFは、証券取引所に上場している投資信託です。
投資信託とは、多くの投資家から集めたお金をまとめ、株式などに投資する仕組みのこと。ETFは、その投資信託を株式のように市場で売買できる金融商品です。
例えば、日経平均株価やTOPIX(東証株価指数)の値動きに連動することを目指すETFがあります。個別のA社の株式を買うのとは違い、幅広い企業の株式にまとめて投資するような効果を得られるのが特徴です。
仮に、100社の株式に投資するETFがあったとしましょう。]
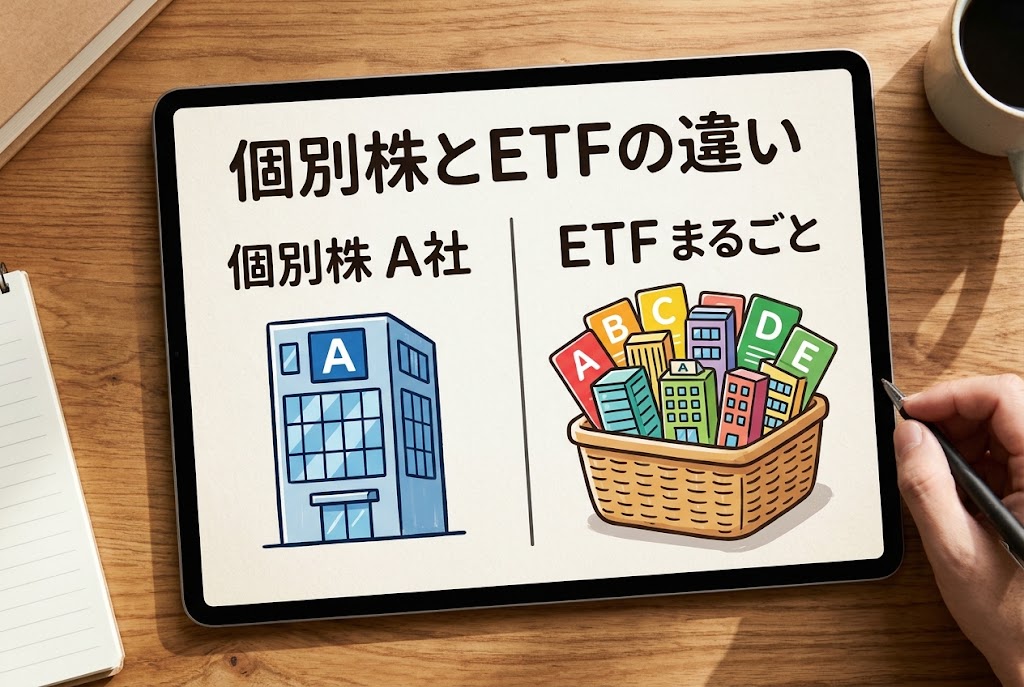
投資家が100社の株式をそれぞれ購入するには、資金や手間がかかります。一方、そのETFを購入すれば、100社に分散して投資するような効果を得られます。
もっとも、ETFには株式以外を対象とするものや、株価指数への連動を目指さない商品もあります。
日銀が買い入れてきたのは、主に日本の株価指数に連動するETFです。そのため「日銀が株を持っている」と表現されることがありますが、ETFを保有することと、個々の上場企業の株式を直接保有することは同じではありません。
売却についても、日銀が市場へ売りに出すのはETFです。
日銀がETFを売却すると、そのETFを別の投資家が保有することになります。ETFが売買されたからといって、組み込まれているすべての企業の株式が、同時に市場で売却されるわけではありません。
ただし、ETFと個別株式の価格は無関係ではありません。ETFの売買は、株式市場全体の需給や投資家の心理に影響する可能性があります。
日銀のニュースを理解するには、まずこの違いを知っておくことが大切です。
2.金融緩和のためにETFを買い入れた理由
「物価の安定を目指す中央銀行が、なぜ投資信託を買うの?」
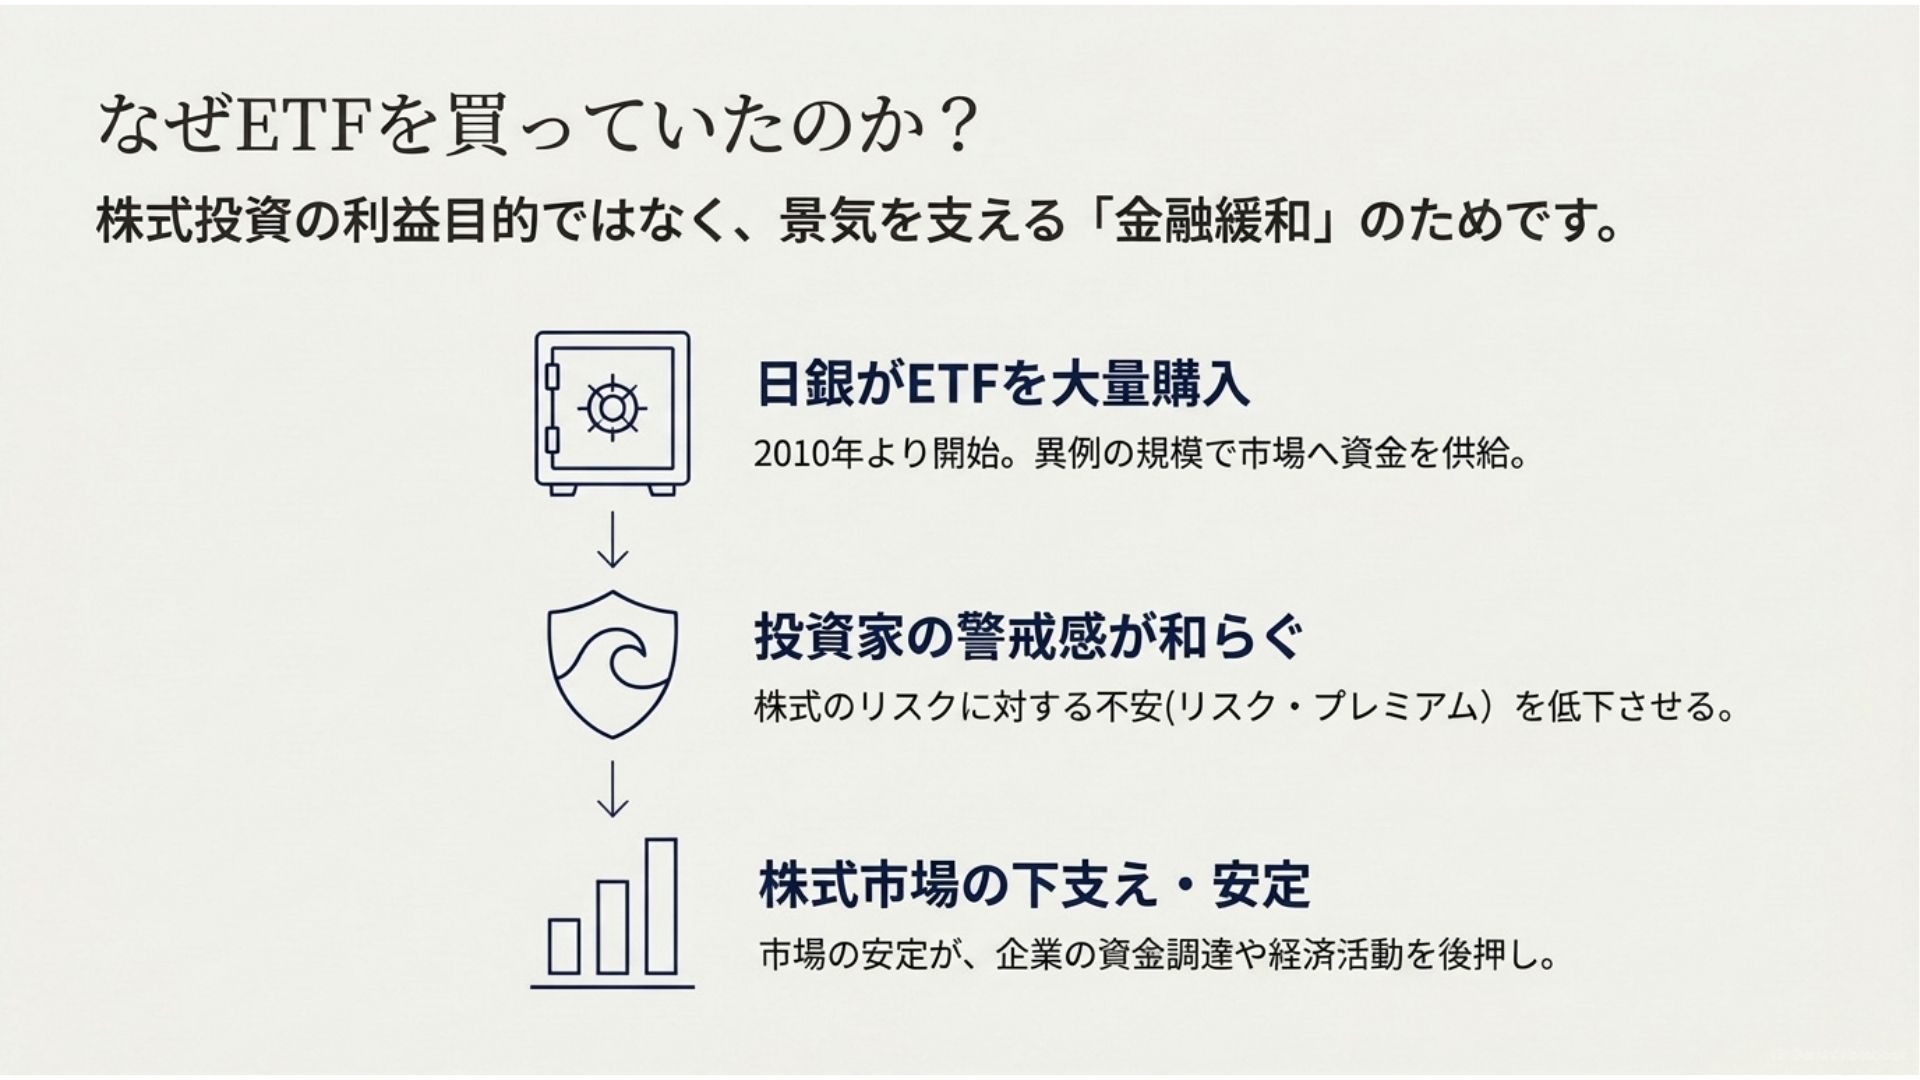
そんな疑問が生まれますが、答えは株式投資で利益を狙うためではなく、金融緩和の効果を広げるためです。
日銀がETFの買入れを導入したのは2010年。当時の日本では、景気や物価の弱さが長く課題となっていました。
通常、中央銀行は政策金利を引き下げることで、お金を借りやすくし、企業の設備投資や個人の消費を後押しします。
しかし、金利がすでに非常に低い水準にあると、さらに引き下げる余地は限られます。
そこで日銀は、国債などに加え、ETFやJ-REIT(不動産投資信託)といった資産も購入する政策を導入しました。
狙いの一つが、株式市場の「リスク・プレミアム」に働きかけることです。
株式などの値下がりする可能性がある資産に投資する際、投資家はそのリスクに見合った利益を求めます。この上乗せ分をリスク・プレミアムと呼びます。
例えば、景気の先行きが不安で株式を買いたい人が少なくなれば、投資家はより大きな利益を期待できなければ投資しにくくなります。
日銀がETFを買い入れることで、こうした投資家の警戒感を和らげ、株式市場を下支えする効果が期待されていました。
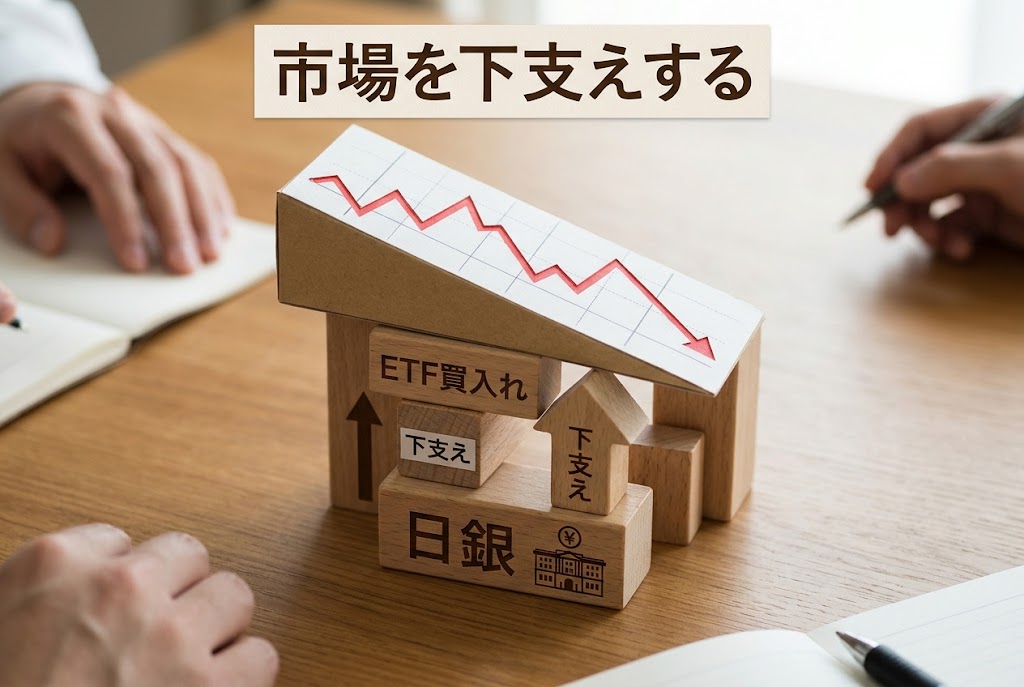
株式市場の安定が企業の資金調達や投資家の心理にも良い影響を与え、経済活動を支えることが狙いだったのです。
その後、2013年に始まった「量的・質的金融緩和」では買入れ規模が拡大しました。
日銀は金融緩和を進めるため、長期国債などとともにETFを大量に買い入れました。こうした政策が長く続いた結果、日銀の手元には巨額のETFが積み上がったのです。
一方、中央銀行が株式市場に深く関わり続けることには課題もあります。
日銀による大量の買入れが市場で形成される価格に影響を与えたり、株価の変動によって日銀自身が損失を抱えるリスクが生じたりするためです。
政策の大きな転換点となったのが2024年3月です。
日銀は金融政策の枠組みを見直し、ETFの新規買入れを終了しました。
ただし、買入れをやめても、それまで購入したETFが自動的になくなるわけではありません。
長年の金融緩和によって積み上がった資産を、今度はどのように減らしていくのか。その問題が残されたのです。
3.2027年から変わるETF売却ペースと金額の見方
2026年10月30日の日銀発表を、「日銀が初めてETFを売ると決めた」と受け取ると、時系列を誤解してしまいます。
ETF売却の方針は、それ以前から決まっていました。
ここまでの流れを整理すると、次のようになります。
日銀のETF政策の流れ
- 2010年:金融緩和のためにETFの買入れを導入
- 2024年3月:ETFの新規買入れを終了
- 2025年9月:保有ETFの売却方針を決定
- 2026年1月:ETFの売却を開始
- 2027年1月:年間売却ペースを引き上げる予定
2026年1月19日には売却のための指針が適用され、同月中に実際の売却が始まっています。
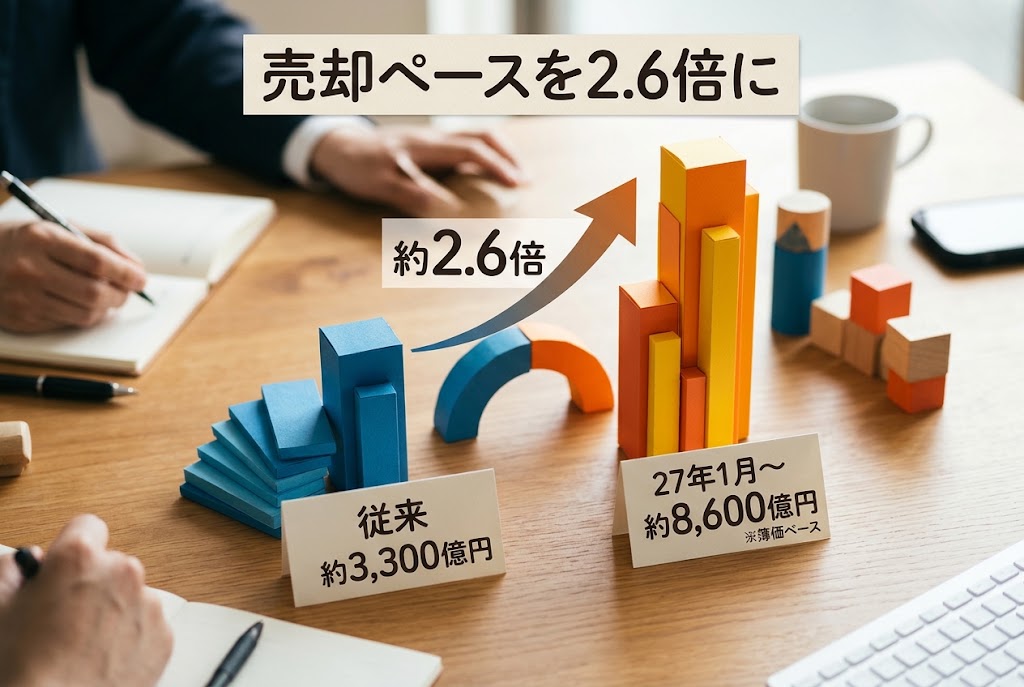
今回決定されたのは、すでに進んでいるETF売却のペースを、2027年1月から引き上げるというものです。
日銀が2026年10月30日に公表した資料を基に、変更内容を比較してみましょう。
| 比較項目 | 見直し前 | 2027年1月から |
|---|---|---|
| ETFの年間売却ペース(簿価) | 約3,300億円 | 約8,600億円 |
| 市場全体の売買代金に対する年間売却額(時価)の割合 | 約0.05% | 約0.1% |
| 売却完了までの試算年数 | 約112年 | 約43年 |
※日本銀行の2026年10月30日付資料に基づく。完了年数は2026年9月末のETF保有残高(簿価)を年間売却額(簿価)で割った単純計算であり、完了時期を約束するものではありません。
見直し後の約8,600億円は、以前の約3,300億円の約2.6倍です。
ただし、株式市場全体の売買代金との比較では、年間売却額が占める割合は約0.1%と説明されています。
この約0.1%は、株価の下落率を示すものではありません。市場全体で取引される株式の売買代金に対して、日銀の年間売却額がどの程度の規模になるかを表した目安です。
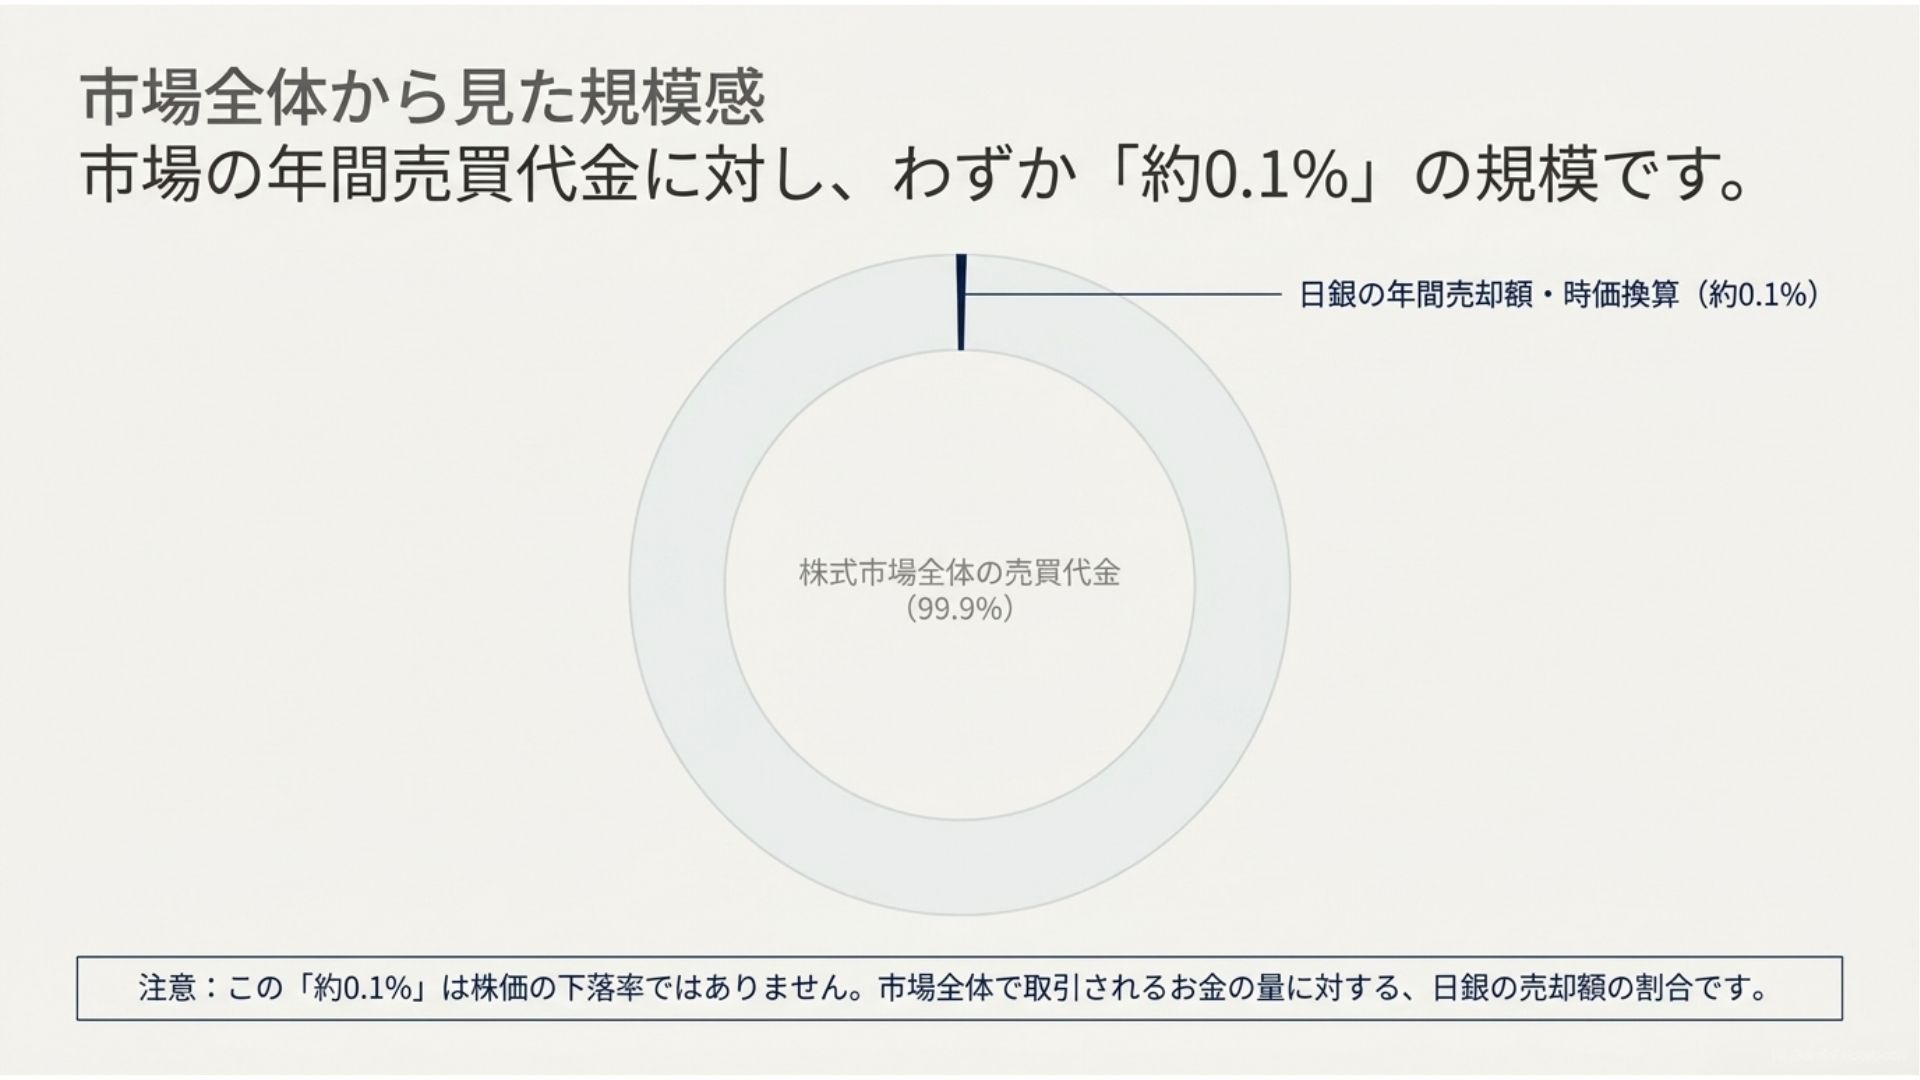
日銀は、2026年1月以降の売却が市場に大きな影響を与えず進んだことや、株式市場全体の売買代金が拡大したことを見直しの背景に挙げています。
なお、日銀は不動産投資信託(J-REIT)も売却していますが、今回の売却ペースの引き上げはETFが対象です。J-REITの年間約50億円(簿価)という売却ペースは変更されていません。
「簿価」と「時価」は混ぜてはいけない
ここで気をつけたいのが、金額の基準です。
簿価(ぼか)は帳簿上の取得価額を基にした金額、時価は現在の市場価格で評価した金額を指します。
例えば、100万円で購入したETFが値上がりして150万円になったとします。
取得価額を基にした簿価は100万円でも、その時点の時価は150万円です。
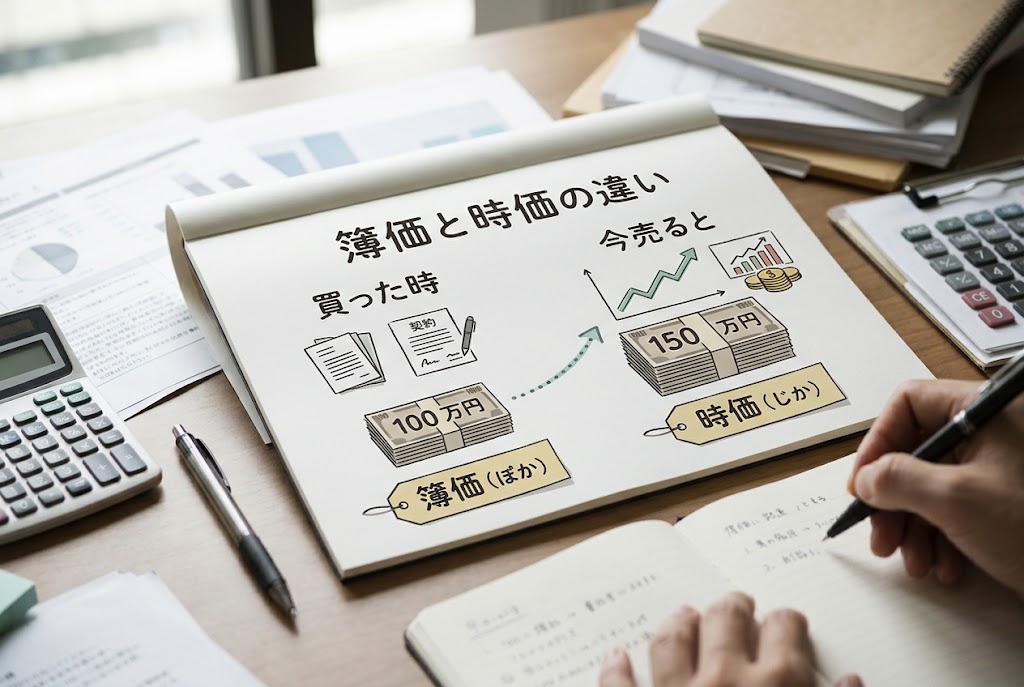
日銀の発表にある「年間約8,600億円」は簿価ベースの売却ペースであり、実際に市場で売却する金額を時価で表した数字ではありません。
日銀は見直し後の年間売却額について、時価換算では約2兆4,600億円との試算も示しました。
これは2026年1月以降に売却したETFの時価と簿価の比率などを基に計算したものです。将来の売却代金が、その金額に確定したという意味ではありません。
株価が変動すれば、ETFの時価も変わります。
ニュースで「8,600億円」と「2兆4,600億円」という異なる数字を見かけても、矛盾しているわけではありません。
まず「簿価なのか、時価なのか」を確認すると、数字の意味を正しく理解できます。
4.ETFの売却が株価に与える影響
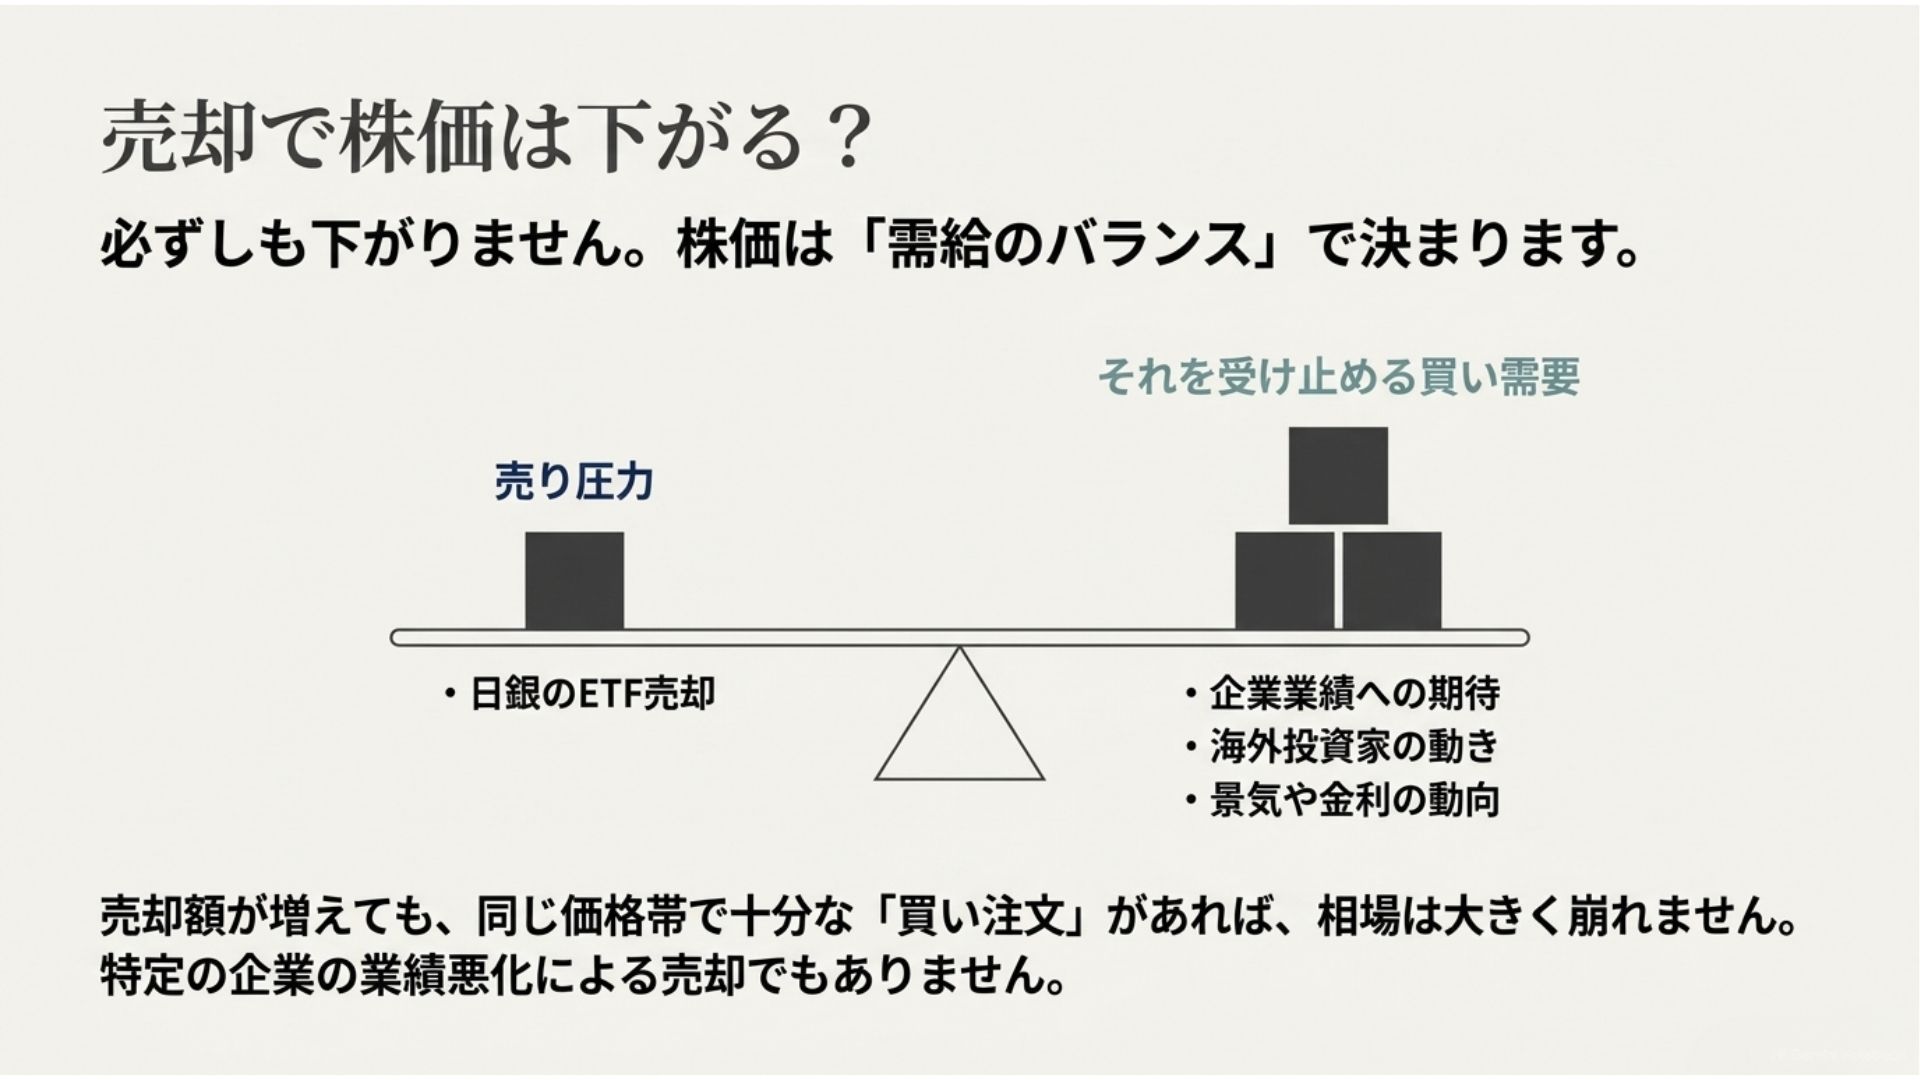
結論から言えば、ETFの売却が増えても、株価が必ず下がるとは限りません。
売り注文が増えることは一般に価格の下押し要因になり得ますが、株価は売り手だけで決まるものではないからです。
例えば、大量の売り注文が出ても、同じ価格帯で十分な買い注文があれば、価格が大きく下がらずに売買が成立する場合があります。
反対に、買いたい人が少ない場面で大量の売り注文が出れば、価格が下がりやすくなります。
重要なのは、売り注文の数量だけでなく、それを受け止める買い注文がどれだけあるかという点です。
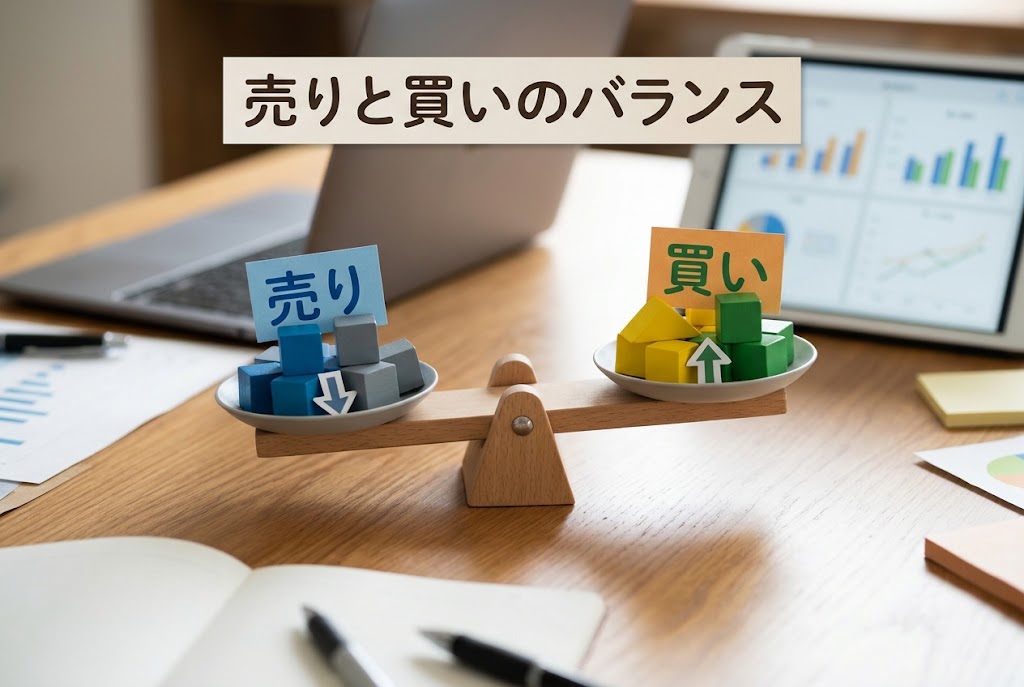
株式市場では、企業業績への期待、海外投資家の動き、金利、為替、景気など、さまざまな要因が重なり合って価格が決まります。
日銀のETF売却も、その数ある材料の一つです。
売却ペースを引き上げるニュースが投資家の心理に影響する場合もあれば、ほかの買い需要に吸収される場合もあります。
「売却額が増えたから、株価が同じ割合で下がる」といった計算はできません。
また、第3章で紹介した約0.1%という数字が小さいからといって、市場への影響がまったくないわけでもありません。
相場が不安定なときや買い注文が少ない場面では、売却の影響が大きくなる可能性もあります。
もう一つ押さえたいのが、日銀の売却と企業業績の関係です。
日銀がETFを売るのは、過去に購入した資産を減らすためです。特定の企業の業績が悪化したという情報ではありません。
そのため、ニュースの見出しだけを見て「日本株に危険信号が出た」と判断するのは早計でしょう。
市場への影響を考えるときは、売却の規模だけでなく、売却する期間、売り方、そのときの買い需要を見ることが大切です。
5.市場への影響を抑えながら売却を進める仕組み
「それなら、一度に全部売ってしまえばいいのでは?」
そう思うかもしれません。
しかし、大量のETFを短期間に売却すれば、市場に急な売り圧力がかかるおそれがあります。
日銀が重視しているのは、保有資産を減らすことと、市場の安定をできる限り両立させることです。
日銀が示している処分の基本方針は、次の三つです。
- 市場の情勢を踏まえて適正な価格で売ること
- 日銀自身の損失発生を極力避けること
- 市場に混乱を生じさせる影響を極力避けること
この方針に沿って、ETFは一度にまとめて売るのではなく、時間をかけて売却されます。
売却にあたっては、時期を分散し、各ETFの保有割合におおむね比例する形で売る考え方が採られています。
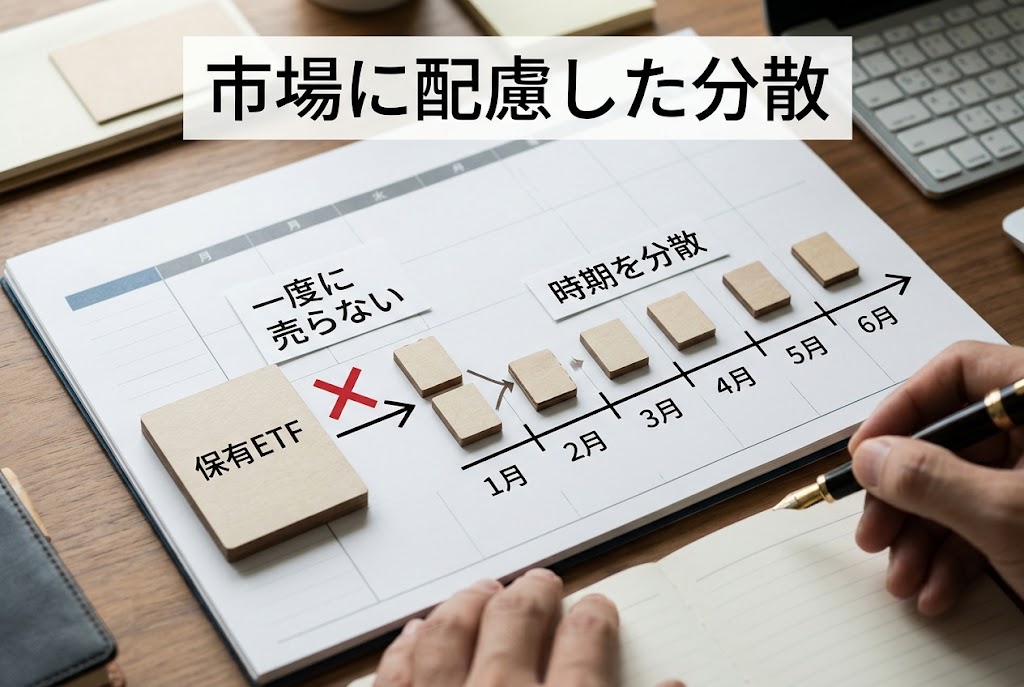
特定の時期や銘柄に売り注文が集中することを避けるための工夫です。
また、売却は日銀自身が取引画面を操作するのではなく、委託先を通じて市場で行われます。
売却額を調整する仕組みも用意されています。
市場の状況に応じて、あらかじめ定めた範囲内で売却額を一時的に調整することができ、関連する価格指数が著しく下落した場合には、売却を一時停止することも可能です。
例えば、相場が大きく崩れている局面で、決められたペースを機械的に守るために売り続けることを避けられるわけです。
もっとも、こうした仕組みがあっても、株価の下落を完全に防げるわけではありません。
日銀が新規買入れを終了し、保有するETFを段階的に減らす動きは、異例の金融緩和策から通常の政策運営へ移っていく流れの一部と捉えられます。
これを「金融政策の正常化」と呼ぶことがあります。
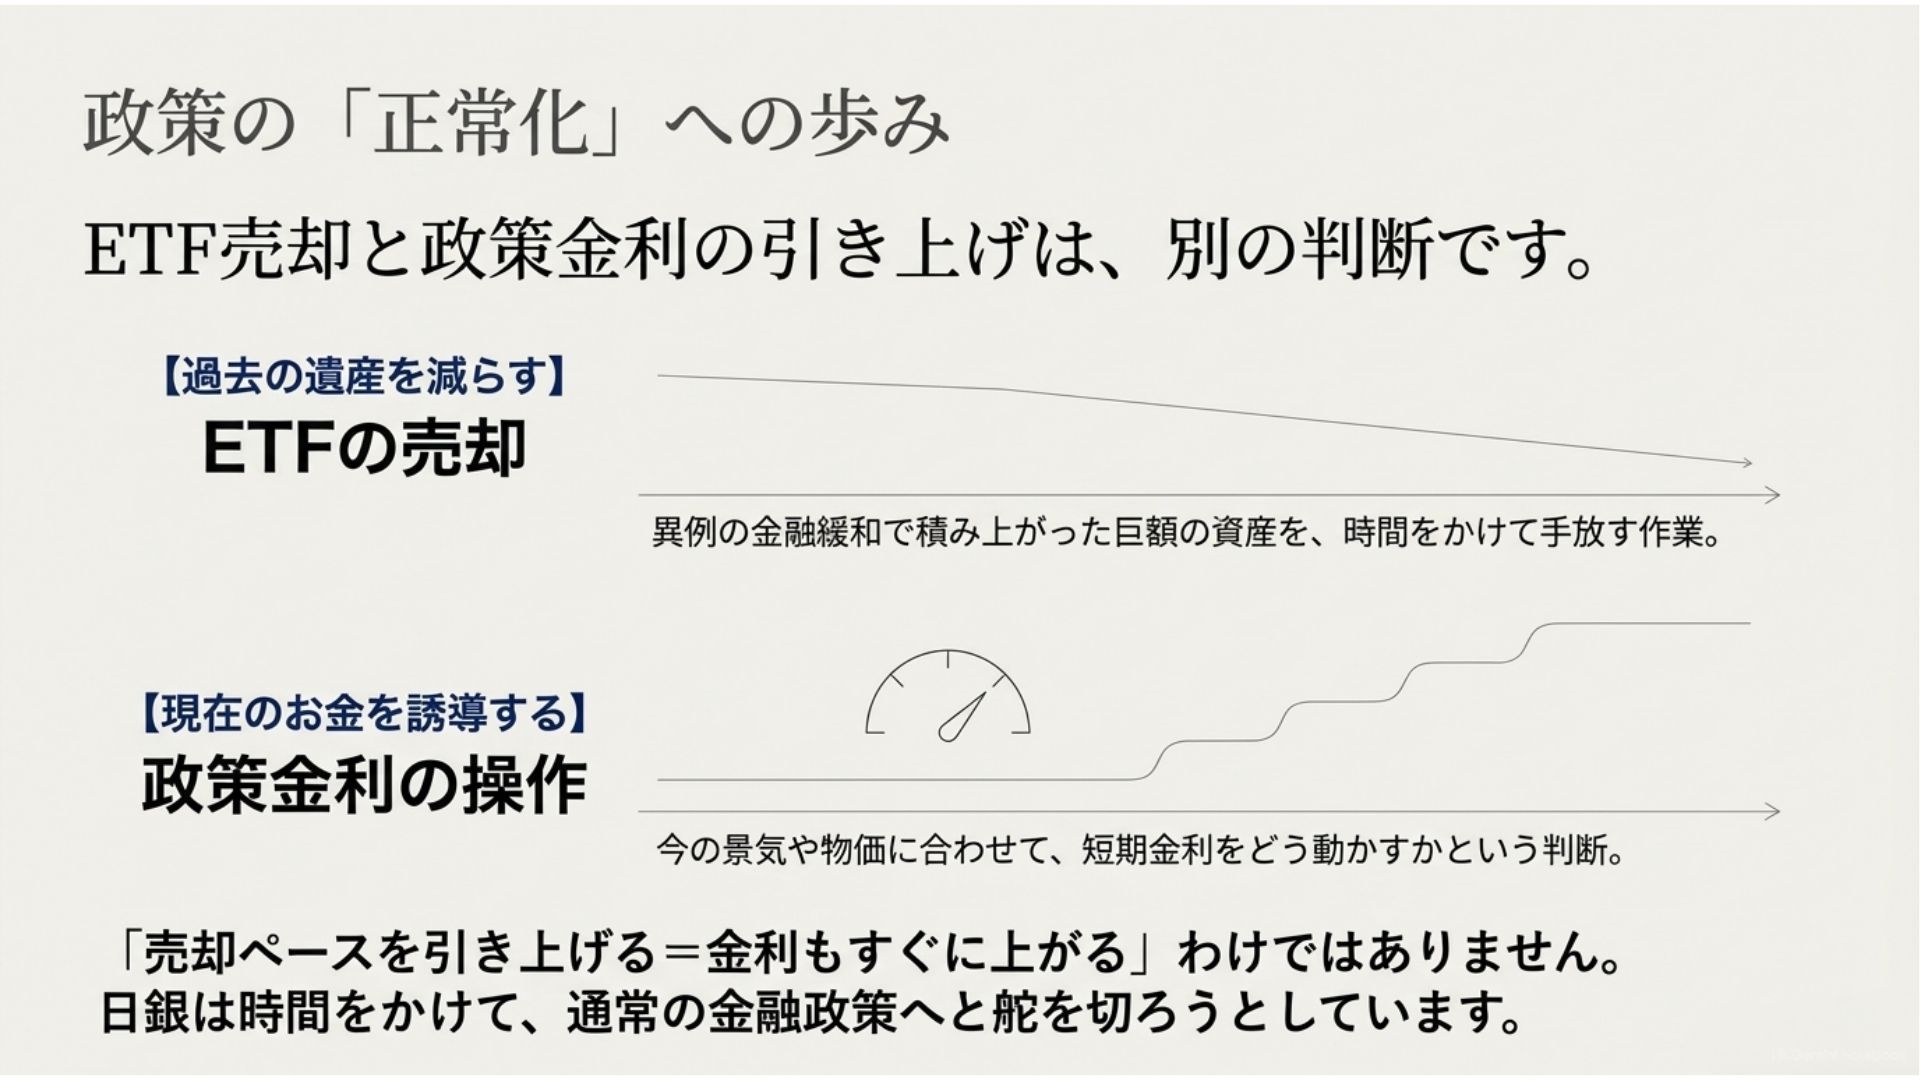
ただし、ETFの売却と政策金利の引き上げは、同じ政策ではありません。
前者は過去に買い入れた資産をどう減らすか、後者は短期金利をどう誘導するかという別の判断です。
どちらも金融政策に関わりますが、日銀がETFの売却を増やしたからといって、その分だけ政策金利も上がるわけではありません。
今回のニュースで注目したいのは、「どれだけ急いで売るのか」だけではなく、長年抱えてきたETFを、市場に配慮しながら少しずつ手放していこうとしている点です。
巨額の資産を買い入れるだけでなく、どのように手放していくかも、金融政策の重要な課題なのです。
まとめ|日銀のETF売却は政策の変化を読むニュース
日銀がETFを保有しているのは、かつて景気や物価を支えるために、金融緩和の一環として買い入れたからです。
2024年3月に新規買入れを終了し、2026年1月から売却を始めました。2026年10月30日には、その売却ペースを2027年1月から引き上げることを決めています。
今回のポイントを振り返ると、「売る対象はETF」「年間8,600億円は簿価」「売却拡大で株価が必ず下がるわけではない」という三点が重要です。
日銀は市場への影響を極力避けるため、売却額の調整や一時停止の仕組みも設けています。ただし、それによって将来の株価や売却の進み方が保証されるわけではありません。
ニュースに接するときは、刺激的な見出しよりも、「何を」「いつから」「どのくらいのペースで」「どんな方法で」売るのかに目を向けてみましょう。
金融政策のニュースは、数字の大きさだけでなく、その目的と仕組みを知ることで、より正確に理解できるようになります。
日銀が保有するETFに関するQ&A
Q1. 日銀はなぜETFを保有しているのですか?
A. 2010年に金融緩和の一環としてETFの買入れを導入したためです。
株式市場などに働きかけ、景気や物価を下支えする効果を狙った政策で、2024年3月に新規買入れは終了しました。
Q2. 日銀が保有するETFは、約43年ですべて売却されるのですか?
A. 約43年という数字は、2026年9月末の保有残高を2027年1月からの年間売却ペースで割った単純計算です。
実際の売却期間は、今後の売却ペースの変更などによって変わる可能性があり、43年での売却完了が決まっているわけではありません。
Q3. ETFの売却ペースが増えると、日本株は必ず下がりますか?
A. 必ずしも下がりません。
売却は需給に影響し得ますが、株価は企業業績、景気、金利、為替、国内外の投資家の売買などにも左右されます。日銀も市場への影響を抑えるよう、段階的な売却や一時停止の仕組みを設けています。
【注意事項】
- 本記事に掲載する情報については、正確性・完全性の確保に努めておりますが、その内容を保証するものではありません。
- 本記事は、資産運用やFX取引に関する一般的な情報提供を目的としており、特定の取引手法やサービスの利用を推奨・勧誘するものではありません。
- 投資に関する最終的な判断は、お客様ご自身の責任において行っていただきますようお願いいたします。
なお、本記事の閲覧または利用により生じたいかなる損害についても、著者および株式会社アイネット証券は一切の責任を負いかねます。
著者プロフィール

Mr.X
飲食から金融まで多彩な現場を渡り歩く、猪突猛進なアイネット証券の社員。データと歴史から知恵を拾い集め、難しい投資話を「面白く、深く」紐解くことをモットーとする。