このエリアにHTML要素を追加する
2026/11/09
★音声解説付き
1万円札はなぜ崩したくない?「額面効果」でわかるお金の心理
#お金の知識


※本音声は、記事をもとにAIを活用して制作しています。一部、発音やイントネーション、漢字の読み方が不自然または正確でない場合がありますので、あらかじめご了承ください。
0:00 / 0:00
再生速度(倍):
この記事でわかること
財布に1万円札が1枚だけ入っていると、「できれば崩したくない」と思う。
ところが千円札が何枚か入っていると、気づけば数枚使っていた――そんな経験はないでしょうか。同じ1万円でも、お金の「まとまり方」によって支出への抵抗感が変わることがあります。今回は、この現象を説明する「額面効果」から、お金と心理の関係を見ていきます。
1.「額面効果」とは
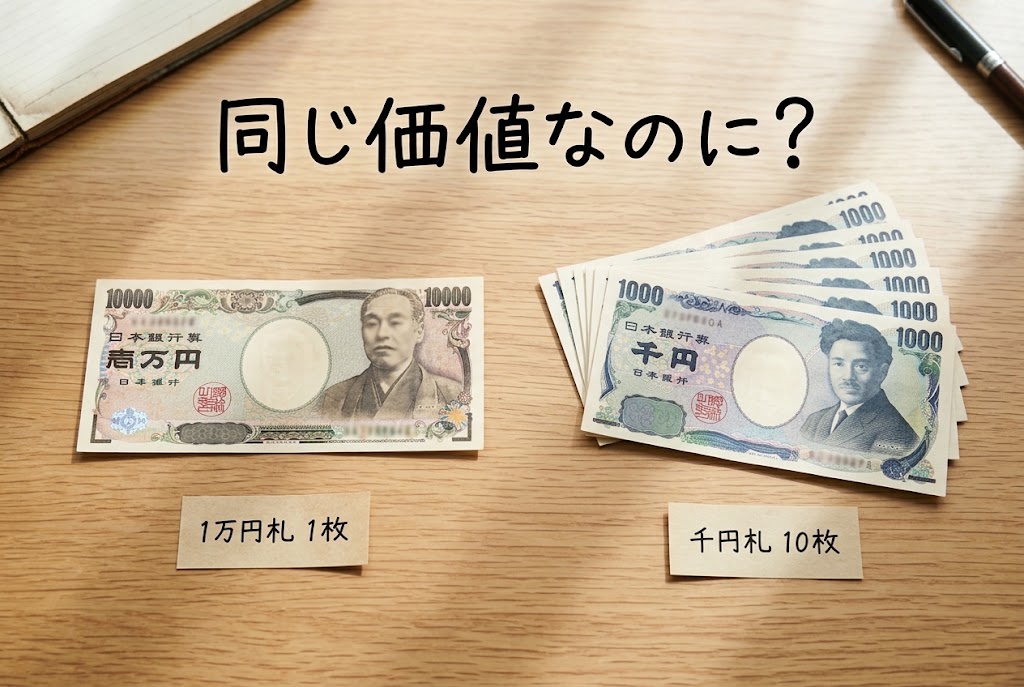
1万円札1枚と千円札10枚。金額だけを見れば、どちらも1万円です。買えるものの範囲も、お金としての価値も変わりません。
金額だけを基準に判断するなら、どちらを財布に入れていても支出の判断は同じになるはずです。ところが実際には、同じ金額がどのような額面に分かれているかも、購買行動に影響することがあります。
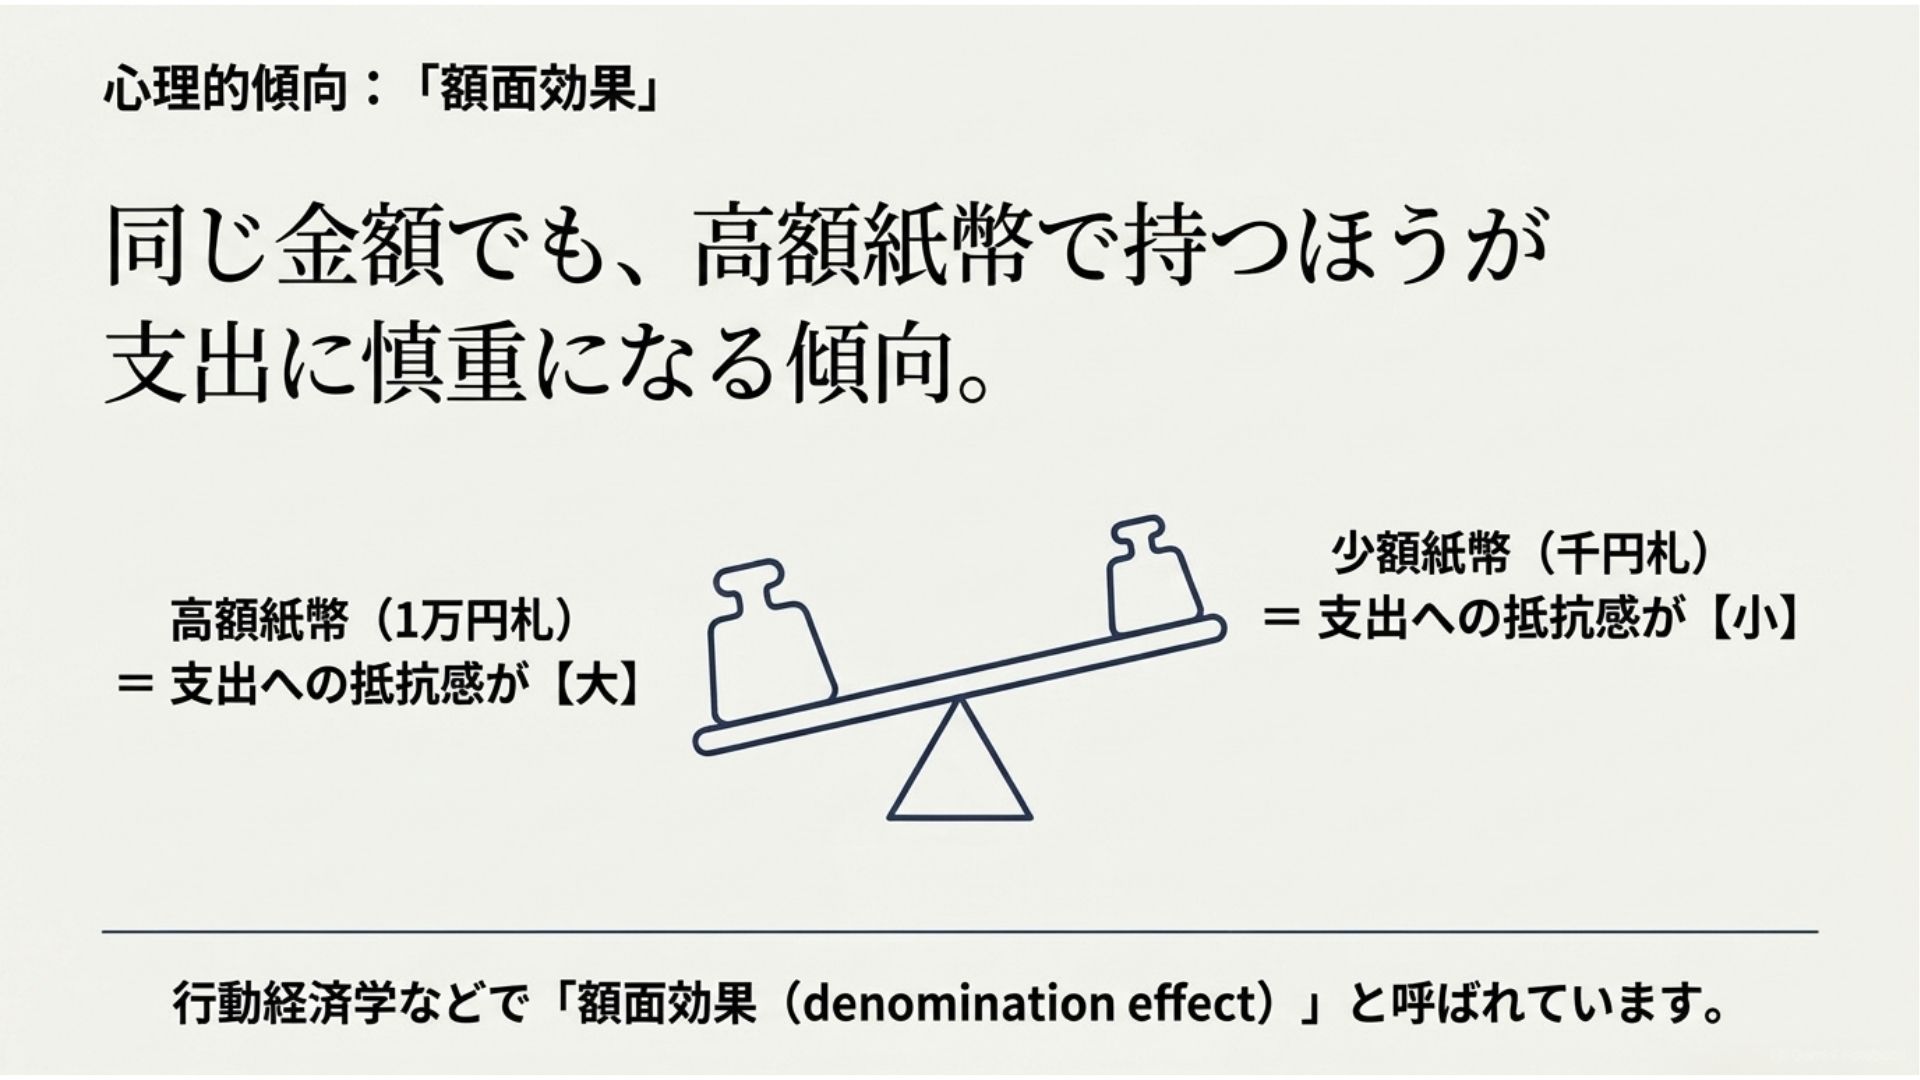
同じ総額でも、高額紙幣で持っているときの方が、少額紙幣に分かれているときより支出しにくくなる傾向は、「額面効果(denomination effect)」と呼ばれています。
代表的な海外研究では、同じ金額を「20ドル札1枚」で持つ場合と「1ドル札20枚」で持つ場合などを比較し、少額紙幣に分かれている方が購買につながりやすい傾向が示されています。
日本語の研究論文でも、こうした先行研究が紹介され、高額紙幣を使う場合の方が、低額紙幣を使う場合より購買の意思決定に慎重になりやすいと整理されています。
ただ、「1万円札なら使わず、千円札なら使う」と決まっているわけではありません。何を買うのか、その価格はいくらか、どのくらいお金を持っているのかといった条件でも行動は変わります。
また、「1万円札1枚と千円札10枚」という例は、日本で額面効果をイメージしやすくするためのものです。代表的な研究は海外で行われているため、その結果をそのまま日本円に当てはめ、同じ大きさの効果が生じると考えるべきではありません。
大切なのは、「金額が同じなら、心理的にも同じ」とは限らないという点です。
2.1万円札は「崩したくない」と感じやすい理由
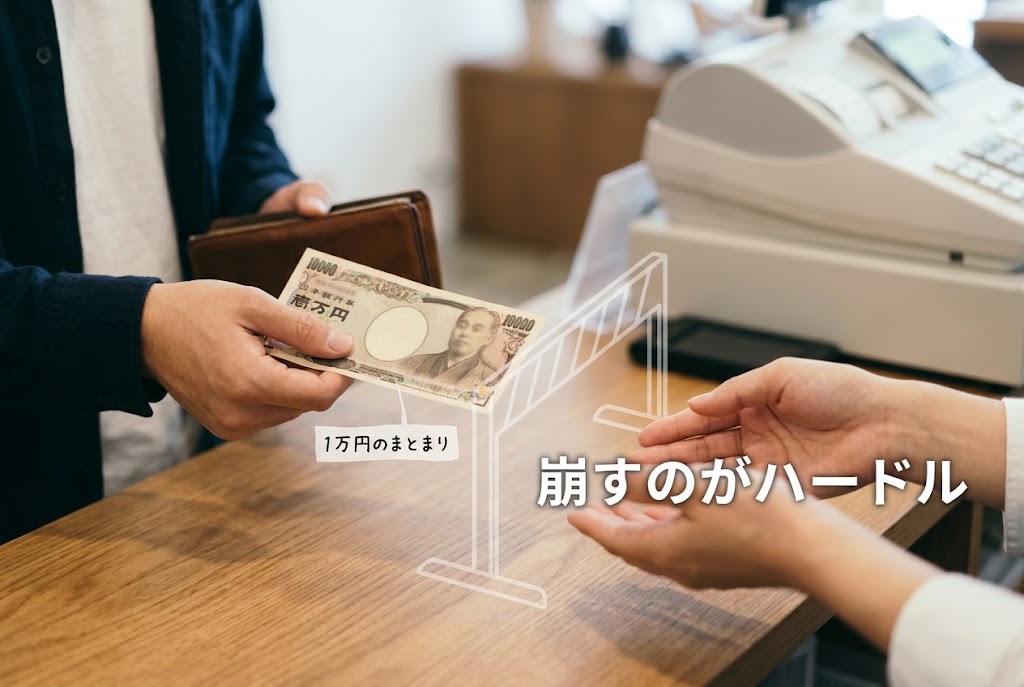
高額紙幣を使いにくく感じる背景の一つとして、お金を「ひとまとまり」として捉えることが考えられます。
財布に1万円札が1枚あると、「1万円が残っている」という区切りがはっきりしています。600円の買い物をするには、その1枚を差し出し、お釣りとして千円札や硬貨を受け取らなければなりません。
この「崩す」という行為が、支出を始める小さな心理的ハードルになることがあります。
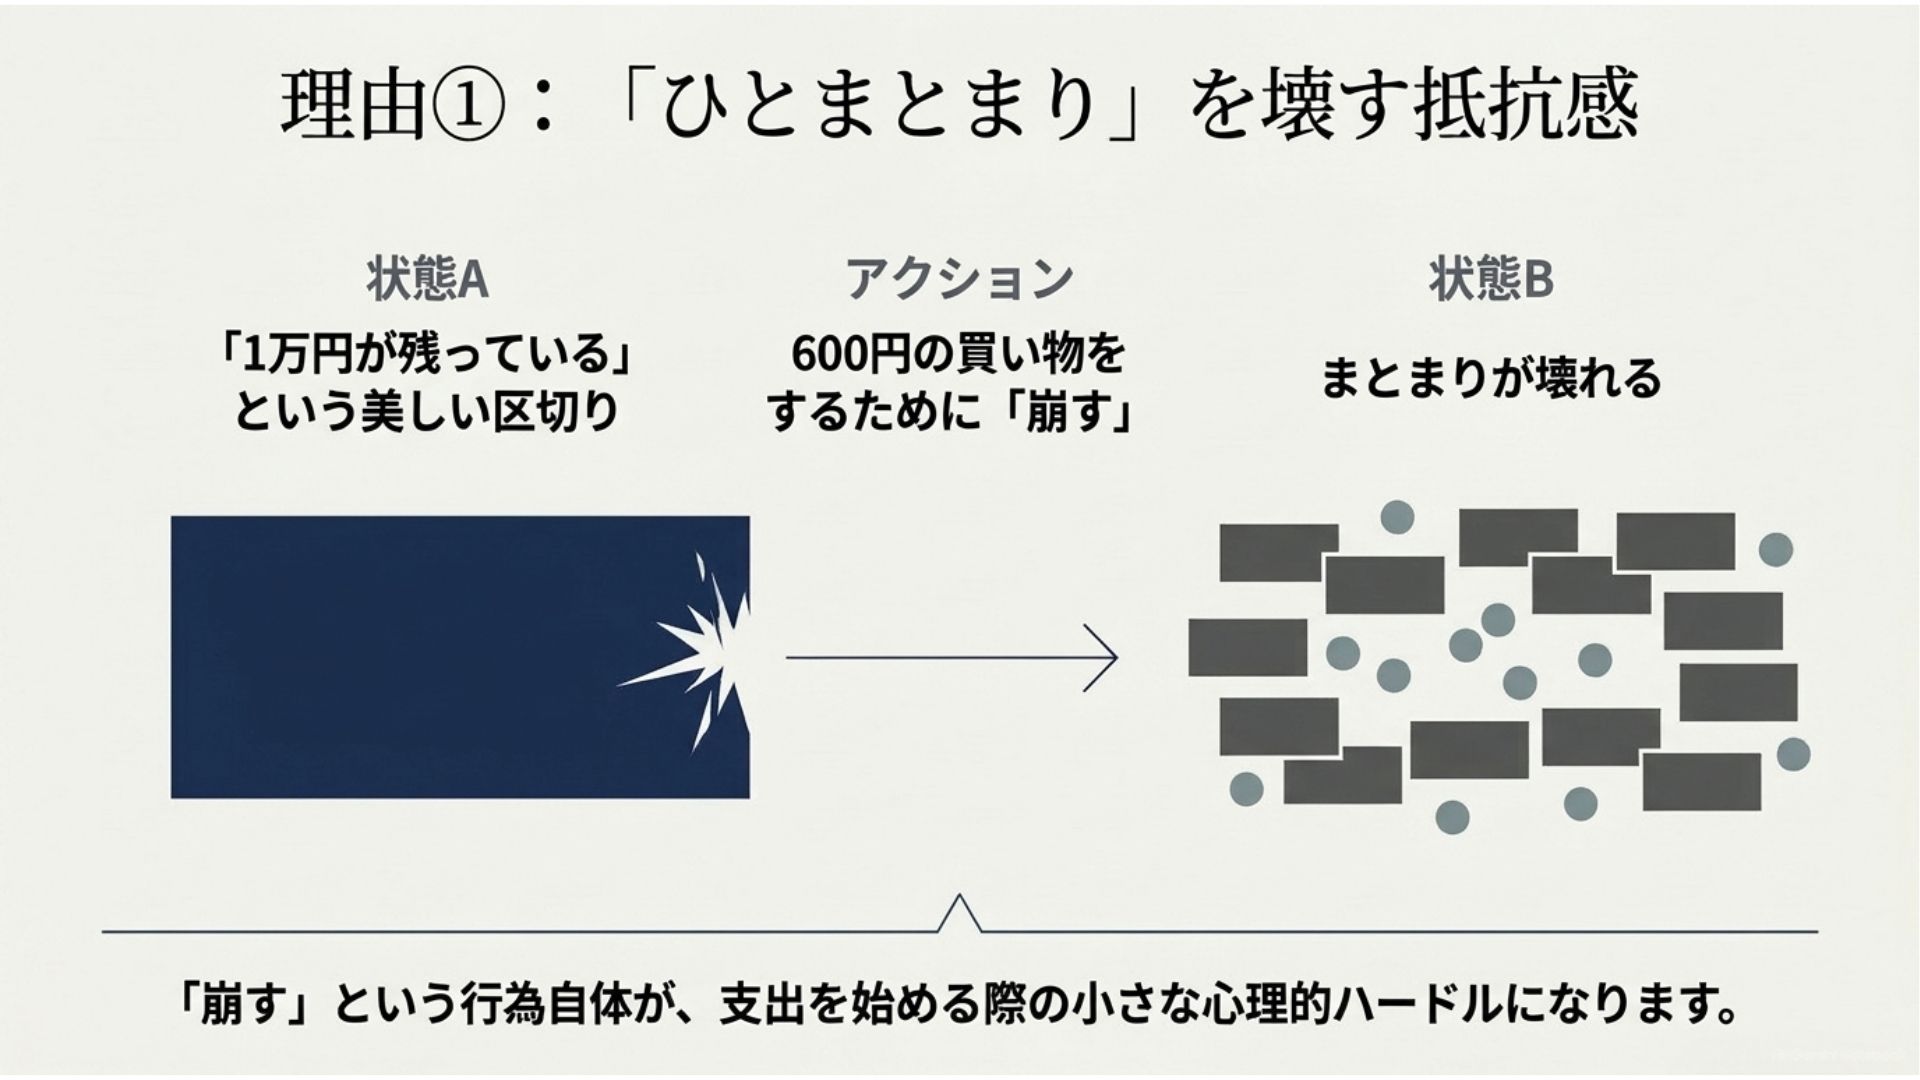
一方、すでに千円札が何枚もあれば、1枚だけ取り出して支払えます。もちろん手元のお金は減っていますが、「1万円というまとまりを壊した」という感覚はありません。
少額紙幣に分かれることで、一回ごとの支出への抵抗感が小さくなる可能性があります。少額の買い物が続いたあと、財布を見て「思ったより減っている」と感じることもあるでしょう。
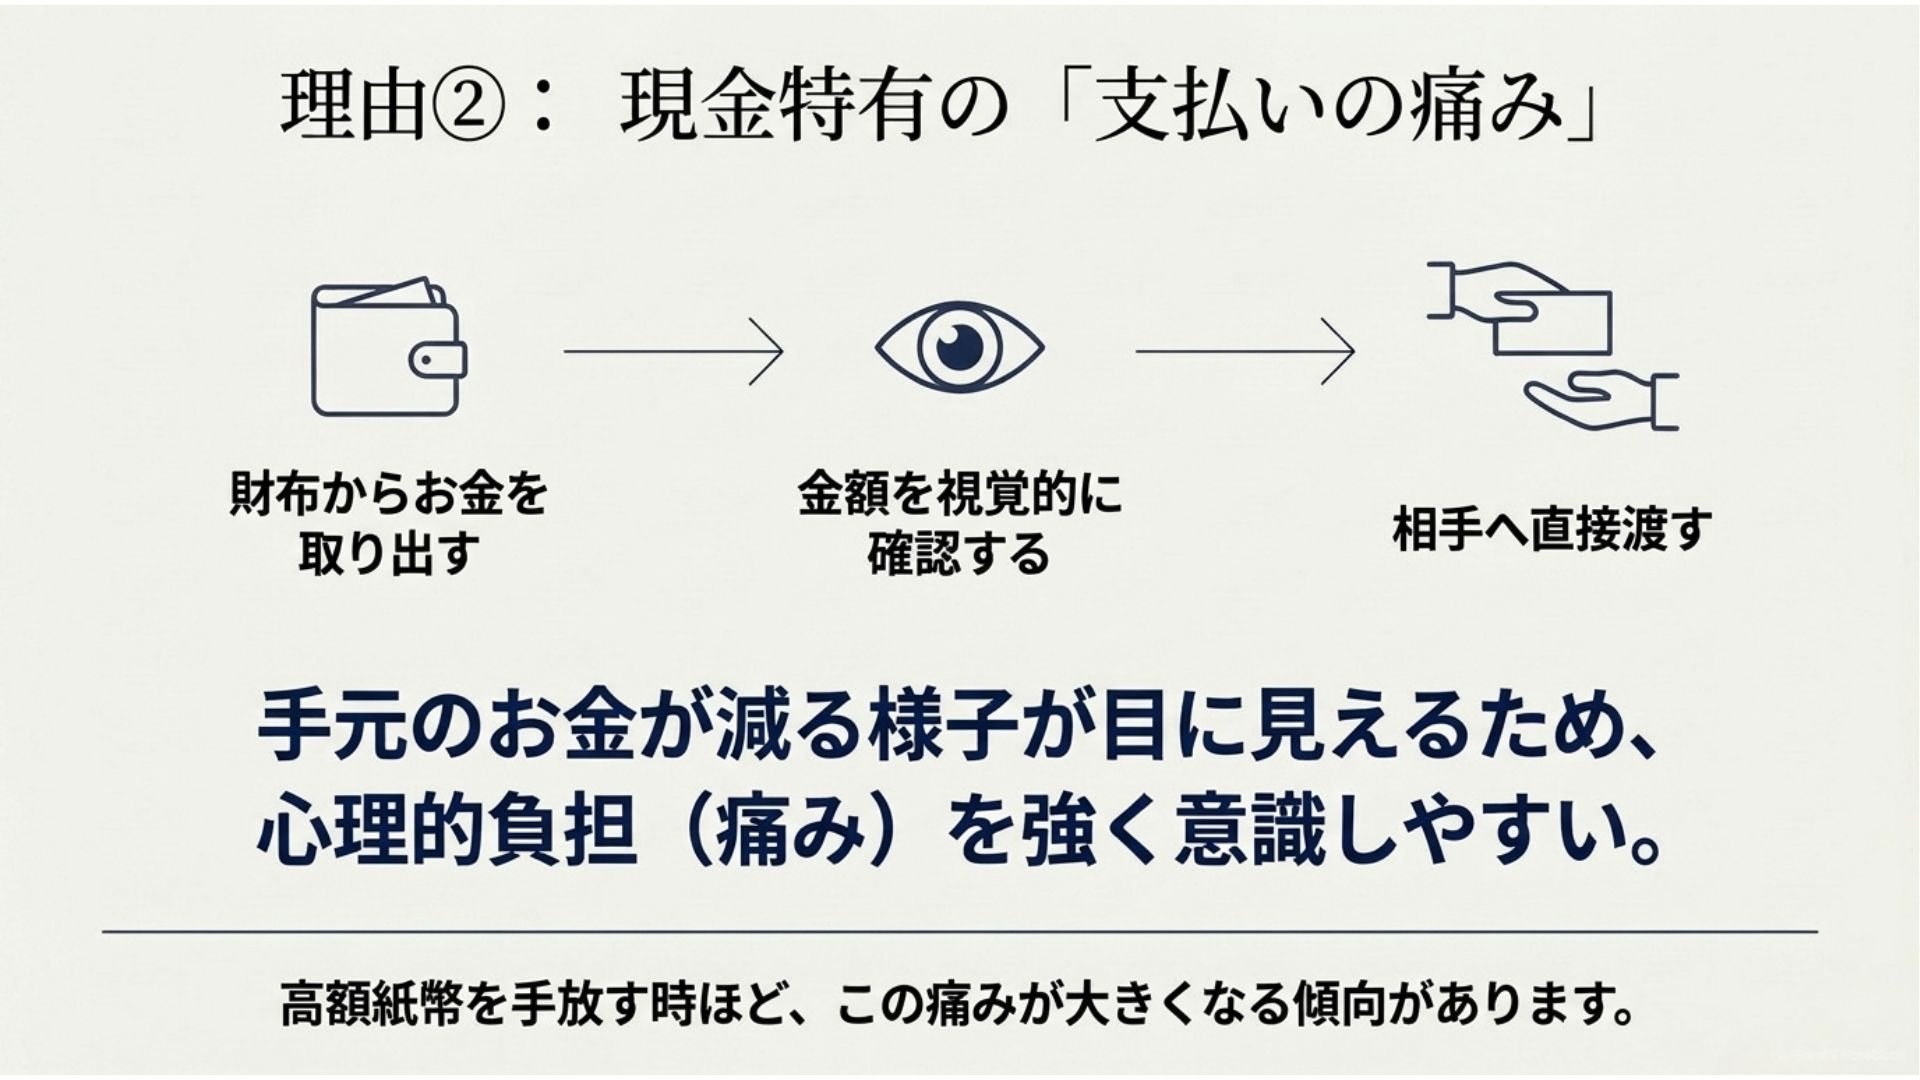
もう一つの手掛かりになるのが、行動経済学や消費者行動研究で使われる「支払いの痛み」という考え方です。
これは、商品やサービスと引き換えにお金を手放すときに感じる心理的な負担を表します。
現金で支払うときには、財布からお金を取り出し、金額を確認して相手へ渡します。手元のお金が減る様子が目に見えるため、支出そのものを意識しやすい支払い方です。
高額紙幣と低額紙幣を扱った研究を整理した日本語論文でも、低額紙幣より高額紙幣の方が「支払いの痛み」が大きくなる可能性が示されています。
1万円札を崩したくない感覚は、単なる「もったいない」だけではなく、大きな金額のまとまりを維持したい感覚と、お金を手放すことを強く意識する感覚が重なっている可能性があります。
とはいえ、高額紙幣を持っていれば自然に節約できるわけではありません。
額面は支出判断に影響し得る一つの要素であり、使える予算そのものを減らしてくれるわけではないからです。
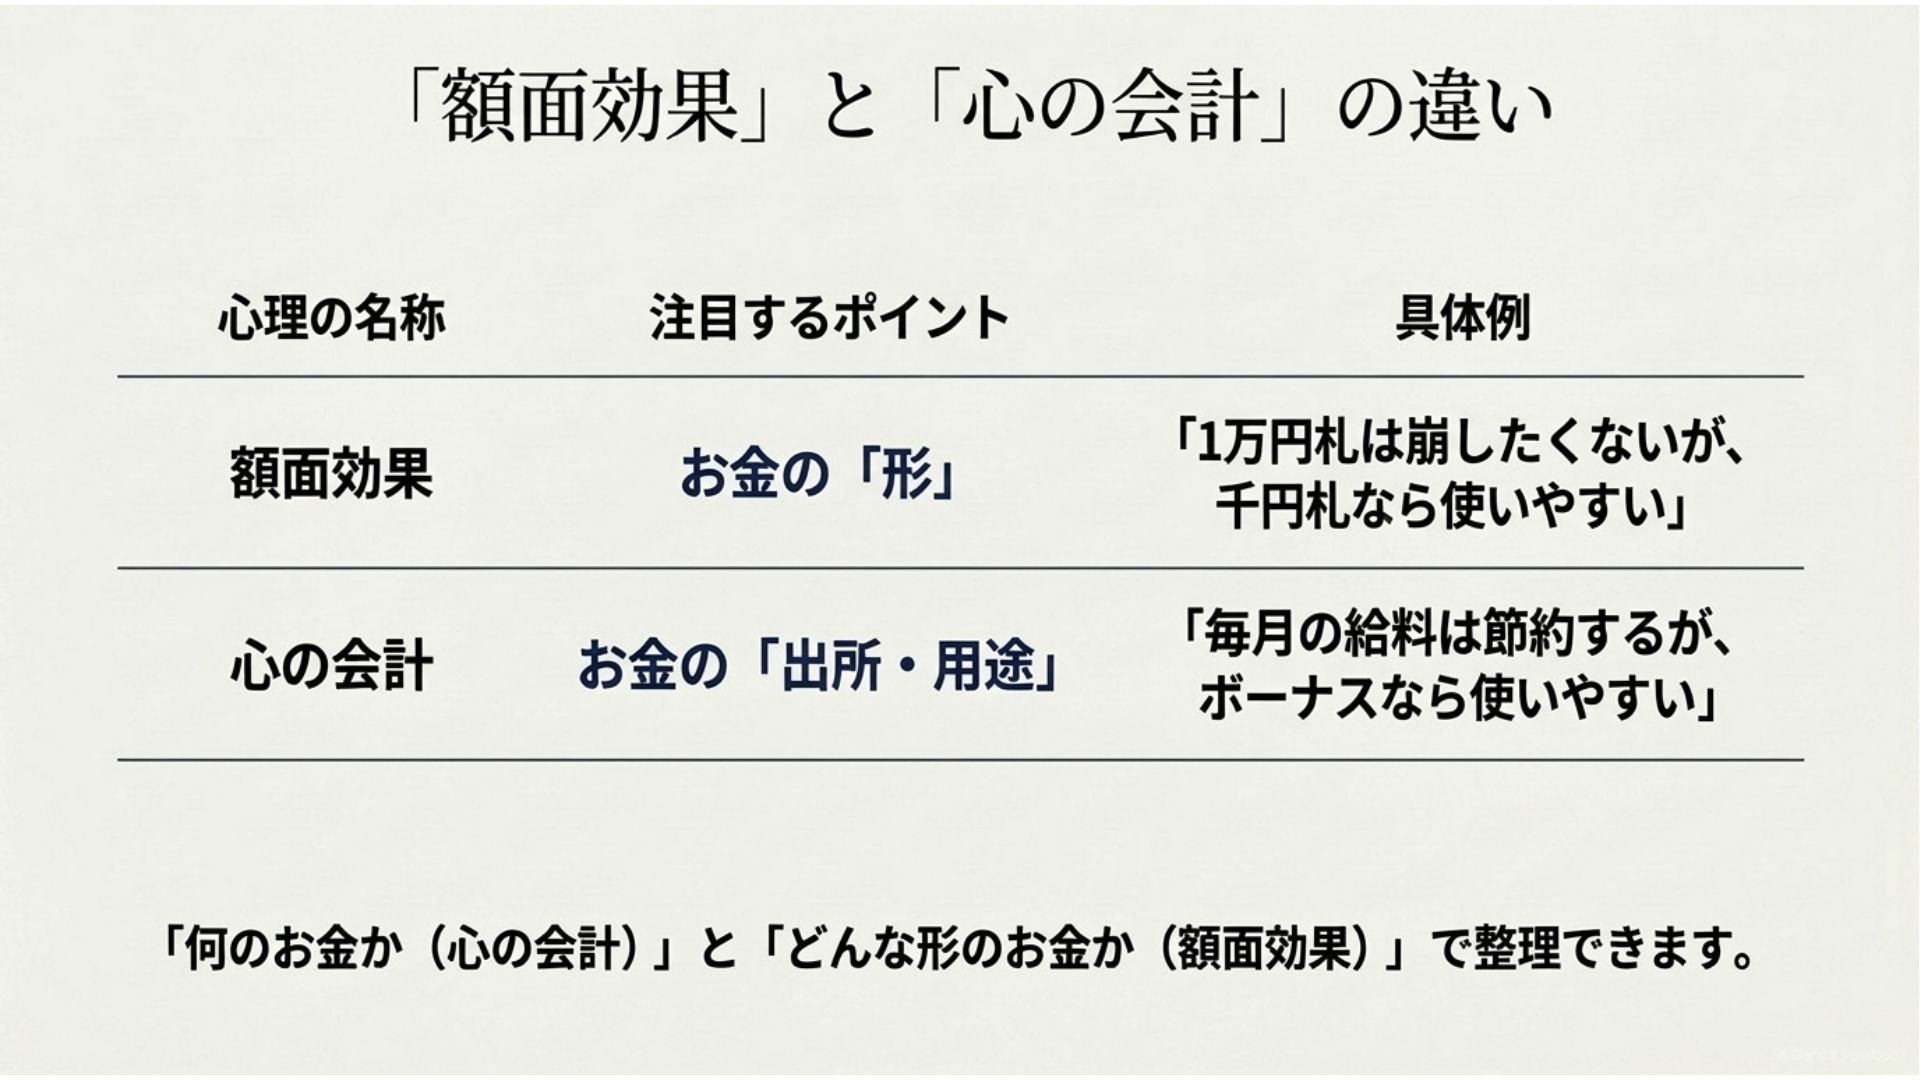
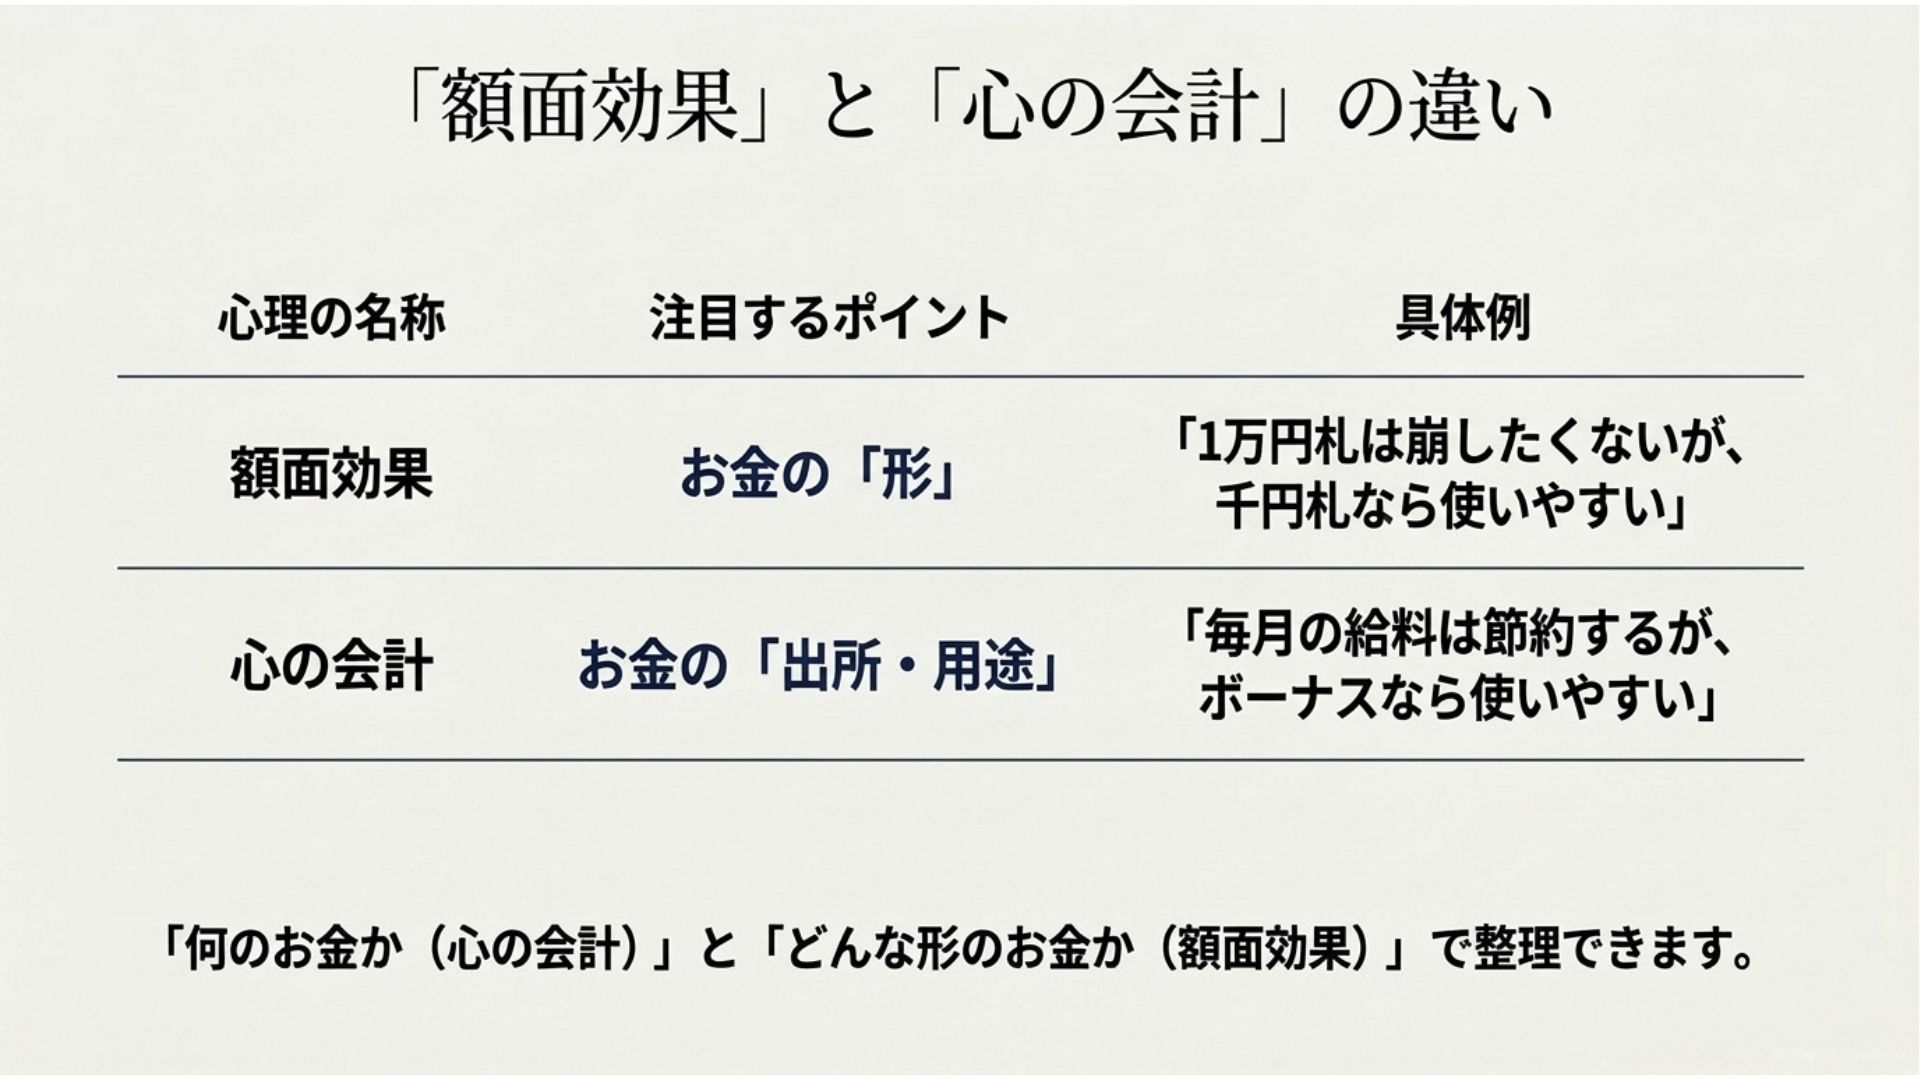
3.「額面効果」と「心の会計」の違い
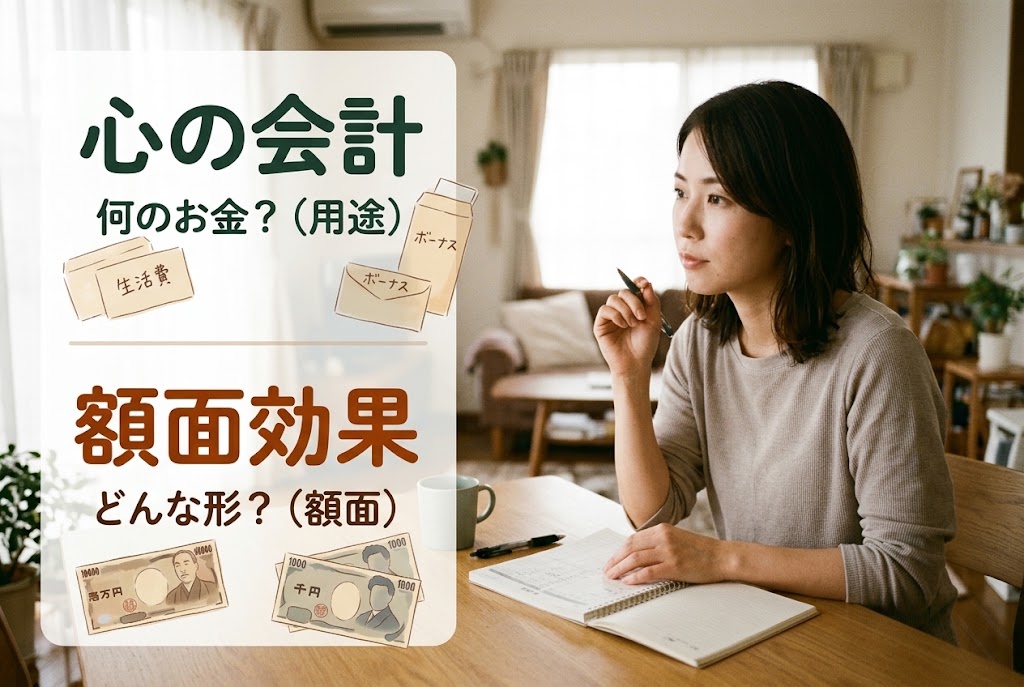
お金に関する心理には、「心の会計(メンタル・アカウンティング)」という考え方もあります。額面効果と似て見えますが、注目するポイントが違います。
心の会計とは、実際には同じお金でも、頭の中で「生活費」「娯楽費」「貯金」「ボーナス」など、別々の勘定に分けて扱う考え方です。
たとえば、毎月の給料から出す1万円には慎重なのに、臨時収入として受け取った1万円なら使いやすく感じる。同じ1万円でも、お金の出所や用途に心理的なラベルを付けることで扱い方が変わるわけです。
額面効果が注目するのは、出所や用途ではありません。
同じ1万円でも、1万円札1枚なのか、千円札10枚なのかという「お金の表され方」によって、支出への抵抗感が変わる点に注目します。
- 「ボーナスなので、少しぜいたくしよう」と考えるなら、心の会計の影響が中心です。
- 「同じ1万円でも、1万円札だと崩したくないのに、千円札は使いやすい」と感じるなら、額面効果が関係していると考えられます。
ただし、両者を完全に切り離せるわけではありません。
高額紙幣を「なるべく手を付けないお金」、千円札や小銭を「普段使うお金」と無意識に分けていれば、額面の違いが心の会計のような役割を持つこともあります。
研究論文でも、高額紙幣と低額紙幣による行動の違いについて、メンタル・アカウンティングの考え方から説明できる可能性が示されています。
心の会計は「何のお金か」、額面効果は「どんな形のお金か」。この違いを押さえておくと、似ているように見えるお金の心理を整理しやすくなります。
4.キャッシュレス決済が広がると額面効果をどう考えるか
スマートフォンのコード決済やクレジットカードでは、「1万円札を崩す」という場面そのものがありません。
キャッシュレスで支払う1万円には、1万円札1枚か千円札10枚かという「額面の違い」がありません。そのため、現金のように紙幣の額面を意識して支払う場面は少なくなります。
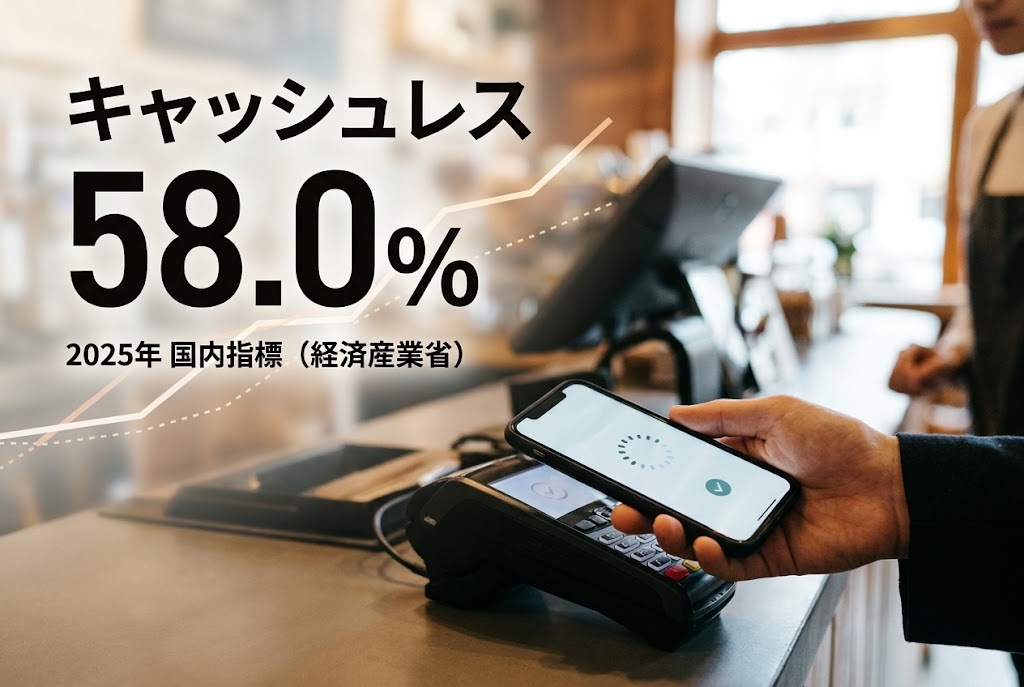
経済産業省によると、2025年のキャッシュレス決済比率(国内指標)は58.0%(※)でした。決済額は162.7兆円で、キャッシュレスによる支払いは国内で広く利用されています。
※出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」
https://www.meti.go.jp/press/2025/03/20260331006/20260331006.html
ただし、「キャッシュレスでは額面効果がないから、お金を使いやすくなる」と単純に考えることはできません。
額面効果は、現金がどのような額面に分かれているかに関する心理です。キャッシュレスには、それとは別に支払いの実感という論点があります。
現金なら財布から紙幣を取り出し、数えて渡します。キャッシュレスなら、カードをかざしたり、スマートフォンを操作したりするだけで支払いが完了する場合があります。
決済方法によって「支払った」という実感や心理的な負担が異なる可能性は、消費者行動に関する研究でも指摘されています。
一方で、キャッシュレスだからこそ支出を確認しやすい面もあります。
決済直後に利用通知が届くサービスもあれば、利用履歴を一覧で確認したり、家計簿アプリへ自動で記録したりすることもできます。
つまり、現金かキャッシュレスかだけで支出行動が決まるわけではありません。
現金では「額面」が支出を意識する区切りになりやすく、キャッシュレスでは「利用額」「残高」「通知」「予算」といった数字が、新しい区切りになり得ます。
支払い方が変われば、お金を意識するポイントも変わるのです。
5.額面の心理は家計管理にどう生かせるか
額面効果を、そのまま「節約テクニック」と捉える必要はありません。
役立つのは、自分がどのような状態になるとお金を使いやすく感じるのかを知り、家計管理の仕組みに生かすことです。
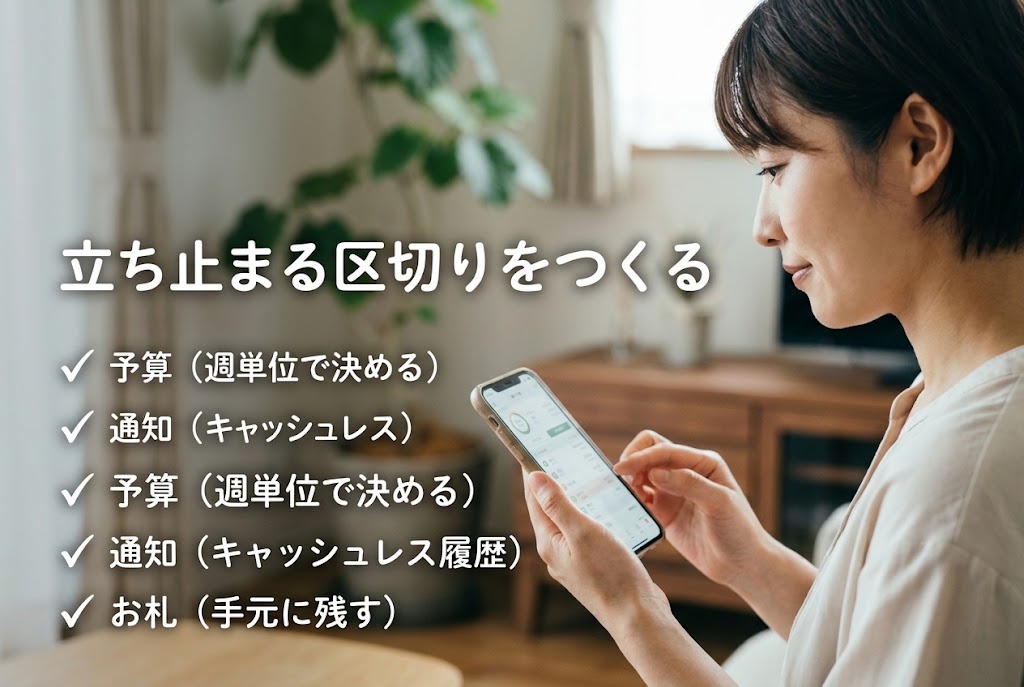
現金をよく使う人なら、自由に使える予算をあらかじめ決め、その一部を高額紙幣のまま残しておく方法も考えられます。
「この1万円札を崩す前に、本当に必要か一度考える」という区切りが自分にとって有効なら、額面を支出のブレーキとして利用できます。
反対に、千円札や小銭になると使いやすく感じる人は、「財布に入っているから使ってよい」と考えないことが大切です。
千円札が5枚あることより、今週使ってよい残額が5,000円であることを意識した方が、予算とのズレを把握しやすくなります。
キャッシュレス中心の人なら、紙幣の額面に代わる区切りを自分でつくる以下の方法があります。
- 週単位で使える金額を決める
- 決済後の通知を確認する
- 利用額を定期的に振り返る
ポイントになるのは、支出の前後に一度立ち止まれる「摩擦」をどこにつくるかです。
1万円札を崩すことがその役割を果たす人もいれば、キャッシュレス決済の利用通知を見ることが同じ役割になる人もいます。
額面効果から見えてくるのは、私たちがお金を使うとき、金額そのものだけでなく、「どんな形で持ち、どのように支払うか」にも影響を受けることがあるという点です。
心理をなくそうとするより、心理が働くことを前提に、自分が支出を把握しやすい仕組みをつくる。その方が、日々の家計管理には取り入れやすいでしょう。
まとめ
1万円札1枚も千円札10枚も、金額としては同じ1万円です。それでも、高額紙幣ほど使うことに抵抗を感じ、少額紙幣に分かれると使いやすく感じることがあります。
これが「額面効果」です。
背景には、高額紙幣を一つのまとまりとして捉える感覚や、「支払いの痛み」が関係していると考えられています。ただし、すべての人や買い物で同じように起きるわけではありません。
心の会計が「お金の出所や用途」に注目するのに対し、額面効果は「同じ金額がどのような額面で表されているか」に注目する点が異なります。
キャッシュレス化が進むと、紙幣の額面を意識する機会は少なくなりますが、支払いの実感や予算の見え方といった別の要素は残ります。
自分はどんな状態になると、お金を使いやすくなるのか。
それを知り、支出に適度な区切りをつくることが、お金との付き合い方を見直すヒントになります。
額面効果に関するQ&A
Q1. 1万円札を持っていれば、本当にお金を使わなくなりますか?
A. 必ずそうなるわけではありません。
額面効果は、大きな額面の方が支出しにくくなる傾向を示した研究に基づく考え方です。購入目的や価格、手持ち資金、個人差によって行動は変わるため、「1万円札を持っていれば節約できる」とは言い切れません。
Q2. 額面効果と心の会計は同じものですか?
A. 同じではありません。
心の会計は「給料」「ボーナス」「生活費」「娯楽費」など、お金の出所や用途によって扱いを変える心理です。額面効果は、合計金額が同じでも、高額紙幣か低額紙幣かという額面の違いで支出判断が変わる点に注目します。
Q3. キャッシュレス決済では額面効果は起きないのでしょうか?
A. 現金のような「1万円札を崩す」という額面の手掛かりはなくなります。
ただし、キャッシュレスには支払いの実感や利用履歴の見え方、支払時期など別の要素があります。現金の額面効果とキャッシュレス決済における支出心理は分けて考える必要があります。
【注意事項】
- 本記事に掲載する情報については、正確性・完全性の確保に努めておりますが、その内容を保証するものではありません。
- 本記事は、資産運用やFX取引に関する一般的な情報提供を目的としており、特定の取引手法やサービスの利用を推奨・勧誘するものではありません。
- 投資に関する最終的な判断は、お客様ご自身の責任において行っていただきますようお願いいたします。
なお、本記事の閲覧または利用により生じたいかなる損害についても、著者および株式会社アイネット証券は一切の責任を負いかねます。
著者プロフィール

Mr.X
飲食から金融まで多彩な現場を渡り歩く、猪突猛進なアイネット証券の社員。データと歴史から知恵を拾い集め、難しい投資話を「面白く、深く」紐解くことをモットーとする。